Uma empresa cobra R$ 1 milhão. A contraparte oferece R$ 420 mil à vista. O diretor reage: seria aceitar menos da metade do que é devido. O advogado acredita que a tese é boa, mas reconhece incerteza sobre a prova de uma parte dos serviços e dificuldade de localizar patrimônio suficiente para a execução.
Qual seria a decisão correta? O percentual de desconto não responde. Tampouco bastam a confiança do advogado, a indignação do credor ou a promessa de que uma sentença reconhecerá o direito. É necessário comparar o acordo disponível com o que provavelmente acontecerá se ele for recusado.
Essa comparação exige aproximar duas avaliações que frequentemente ficam separadas: a jurídica, sobre o direito e a prova, e a econômica, sobre custos, prazo e recebimento. Também precisa incorporar interesses que não se reduzem a dinheiro. Uma solução pode ser valiosa por preservar uma operação ou devolver previsibilidade; pode ser inadequada por impor renúncias excessivas ou obrigações que a parte não consegue cumprir.
Defendo que a decisão de aceitar ou rejeitar uma proposta seja tratada como decisão fundamentada de gestão do conflito. A proposta deve ser comparada com alternativas reais, por premissas explícitas e revisáveis. O objetivo é melhorar a escolha do cliente, inclusive quando a conclusão responsável for continuar litigando.
A contribuição que proponho é organizar essa decisão em dois planos. Primeiro, identificar se a proposta é juridicamente admissível e atende a condições que o cliente considera indispensáveis. Depois, comparar seus efeitos com os da melhor alternativa disponível, incluindo incerteza, liquidez e capacidade de cumprimento. Misturar esses planos faz um valor elevado esconder uma renúncia inaceitável ou, no sentido inverso, faz uma tese juridicamente forte parecer economicamente superior sem que haja perspectiva de recebimento.
O método tem um limite deliberado: não pretende transformar o advogado em corretor de percentuais. Sua função é permitir que a recomendação seja criticada. Se ninguém consegue explicar por que se estimou determinado resultado, qual fato alteraria a avaliação ou como o devedor pagaria, a precisão do número apresentado não melhora a decisão.
O valor pedido não é a alternativa ao acordo
O valor da pretensão expressa o que se busca. O resultado possível depende da prova, da interpretação jurídica, dos limites do pedido e das decisões que poderão ser revistas ao longo do processo. O recebimento acrescenta outros fatores: patrimônio disponível, prioridades de outros credores, garantias, custos de execução e tempo.
Uma tese forte contra devedor insolvente pode produzir um título de difícil realização. Uma tese discutível contra parte solvente pode justificar uma negociação de composição significativa. Nem o valor nominal nem a chance de vitória, considerados isoladamente, descrevem todo o problema.
A teoria da negociação utiliza a BATNA, sigla de best alternative to a negotiated agreement, ou melhor alternativa ao acordo negociado. Ela descreve o caminho que a parte poderá efetivamente seguir se a negociação não produzir resultado aceitável. A recomendação do Program on Negotiation de Harvard é comparar alternativas equivalentes e atualizar essa avaliação à medida que novas informações aparecem. [1]
Em uma disputa, a alternativa pode ser prosseguir na ação, instaurar arbitragem, acionar uma garantia, substituir um fornecedor ou reorganizar a operação. Essas opções precisam ser juridicamente possíveis e economicamente viáveis. A frase “vamos ganhar tudo na Justiça” é uma expectativa; ainda não é uma alternativa adequadamente descrita.
Também convém separar alternativa de objetivo. Desejar R$ 1 milhão é um objetivo. Obter, ao final de determinado percurso, um resultado provável com certos custos e riscos é a alternativa que pode ser comparada com os R$ 420 mil oferecidos hoje.
A análise jurídica precisa alimentar os cenários
Uma estimativa começa mal quando atribui uma probabilidade geral à causa sem decompor as questões decisivas. Em uma cobrança de serviços adicionais, por exemplo, o contrato pode ser indiscutivelmente válido, mas a autorização do acréscimo, a medição do trabalho e o preço aplicável podem exigir provas diferentes. A confiança em um desses pontos não se transfere automaticamente aos demais.
O advogado deve localizar os caminhos pelos quais a pretensão pode prosperar ou fracassar. A prova de que o serviço foi executado resolve também quem tinha poder de contratá-lo? O pagamento depende de aprovação técnica? A cobrança está sujeita a prescrição? Existe pedido contraposto ou reconvenção capaz de alterar o saldo? A solução de uma questão preliminar pode impedir o exame de todas as outras.
Essas relações importam para a matemática. Não é correto multiplicar probabilidades como se fossem independentes quando elas dependem do mesmo documento ou da credibilidade da mesma testemunha. Também não se deve somar cenários que podem ocorrer simultaneamente. Os ramos do modelo precisam ser mutuamente excludentes quando apresentados como desfechos alternativos, e suas probabilidades devem completar o universo considerado.
O resultado é uma árvore de questões, ainda que não seja desenhada formalmente. Cada caminho liga uma conclusão jurídica a um efeito econômico. A discussão deixa de ser “a causa é boa?” e passa a mostrar qual ponto sustenta qual parcela, o que ainda precisa ser demonstrado e quanto custa reduzir a incerteza.
Esse trabalho também permite separar convicção profissional e previsão do comportamento judicial. O advogado pode entender que uma interpretação é a correta e reconhecer que o tribunal competente adota outra. O aconselhamento precisa apresentar essa diferença, sem diluir a tese jurídica nem vender sua aceitação como fato consumado.
A recusa do acordo e o que os estudos realmente mostram
Kiser, Asher e McShane examinaram 2.054 disputas em que propostas foram rejeitadas e houve posterior arbitragem ou julgamento. Compararam as posições de negociação com os resultados obtidos e identificaram incidência relevante de erros de decisão. O estudo é estrangeiro e publicado em 2008; não fornece uma taxa brasileira de acerto nem permite calcular a chance de uma causa particular. [6]
Há um cuidado metodológico adicional. Um resultado posterior inferior à proposta recusada não demonstra, sozinho, que a decisão era irracional com as informações disponíveis na época. A qualidade de uma escolha sob incerteza deve ser examinada antes do resultado, pelas alternativas e evidências que o decisor tinha. O levantamento ajuda a questionar excesso de confiança; não transforma toda recusa malsucedida em negligência profissional.
Pesquisa de Guthrie, Rachlinski e Wistrich com 167 magistrados federais norte-americanos identificou influência de vieses como ancoragem, enquadramento e retrospectiva. Novamente, a evidência não descreve automaticamente os juízes brasileiros. Sua utilidade é mostrar que experiência e formação jurídica não eliminam, por si, erros sistemáticos de julgamento. [7]
Para a preparação negocial, a resposta prática é criar contraditório dentro da própria avaliação: alguém precisa reconstruir a melhor versão da tese adversária; a estimativa deve indicar documentos que a enfraquecem; e a equipe deve explicar o que esperaria observar se sua hipótese estivesse errada. Isso melhora a análise sem exigir uma falsa neutralidade de quem representa o cliente.
Um exemplo com premissas que podem ser discutidas
Considere o caso hipotético de uma cobrança empresarial de R$ 1 milhão. Para permitir a comparação, as partes trabalham com os seguintes cenários de recebimento bruto ao final de três anos: R$ 1 milhão, com probabilidade de 60%; R$ 500 mil, com 25%; e nenhum recebimento, com 15%.
Os valores de cada cenário já representam, por simplificação, o montante bruto que seria recebido naquele horizonte, incluindo os efeitos de atualização considerados na avaliação. Não se deve aplicar depois nova correção sem rever a base. As probabilidades são estimativas ilustrativas, não estatísticas de tribunais ou previsão de um processo real.
A média ponderada é R$ 725 mil: R$ 600 mil do primeiro cenário, R$ 125 mil do segundo e zero do terceiro. Essa conta descreve uma distribuição de resultados. Ninguém receberá necessariamente R$ 725 mil; os desfechos do exemplo continuam sendo R$ 1 milhão, R$ 500 mil ou zero.
Para comparar dinheiro futuro com dinheiro presente, adota-se taxa ilustrativa de 10% ao ano. O valor presente do recebimento bruto esperado é aproximadamente R$ 544.703: R$ 725 mil divididos por 1,10 elevado a três. Suponha, ainda, custos futuros líquidos estimados de R$ 90 mil já trazidos a valor presente. O resultado cai para aproximadamente R$ 454.703.
Essa hipótese assume inicialmente que os valores de cada resultado serão efetivamente recebidos. Se a análise patrimonial indicar, como simplificação adicional, redução média de 20% na realização daqueles recebimentos, o valor presente líquido cairá para aproximadamente R$ 345.763. O cálculo é R$ 725 mil multiplicados por 80%, divididos por 1,10 elevado a três, menos R$ 90 mil.
Não se deve aplicar esse fator se as probabilidades originais já incorporarem o risco de não receber. Seria descontar duas vezes o mesmo risco. Num caso real, a estimativa de realização pode variar entre cenários, demandando uma árvore de decisão mais detalhada.
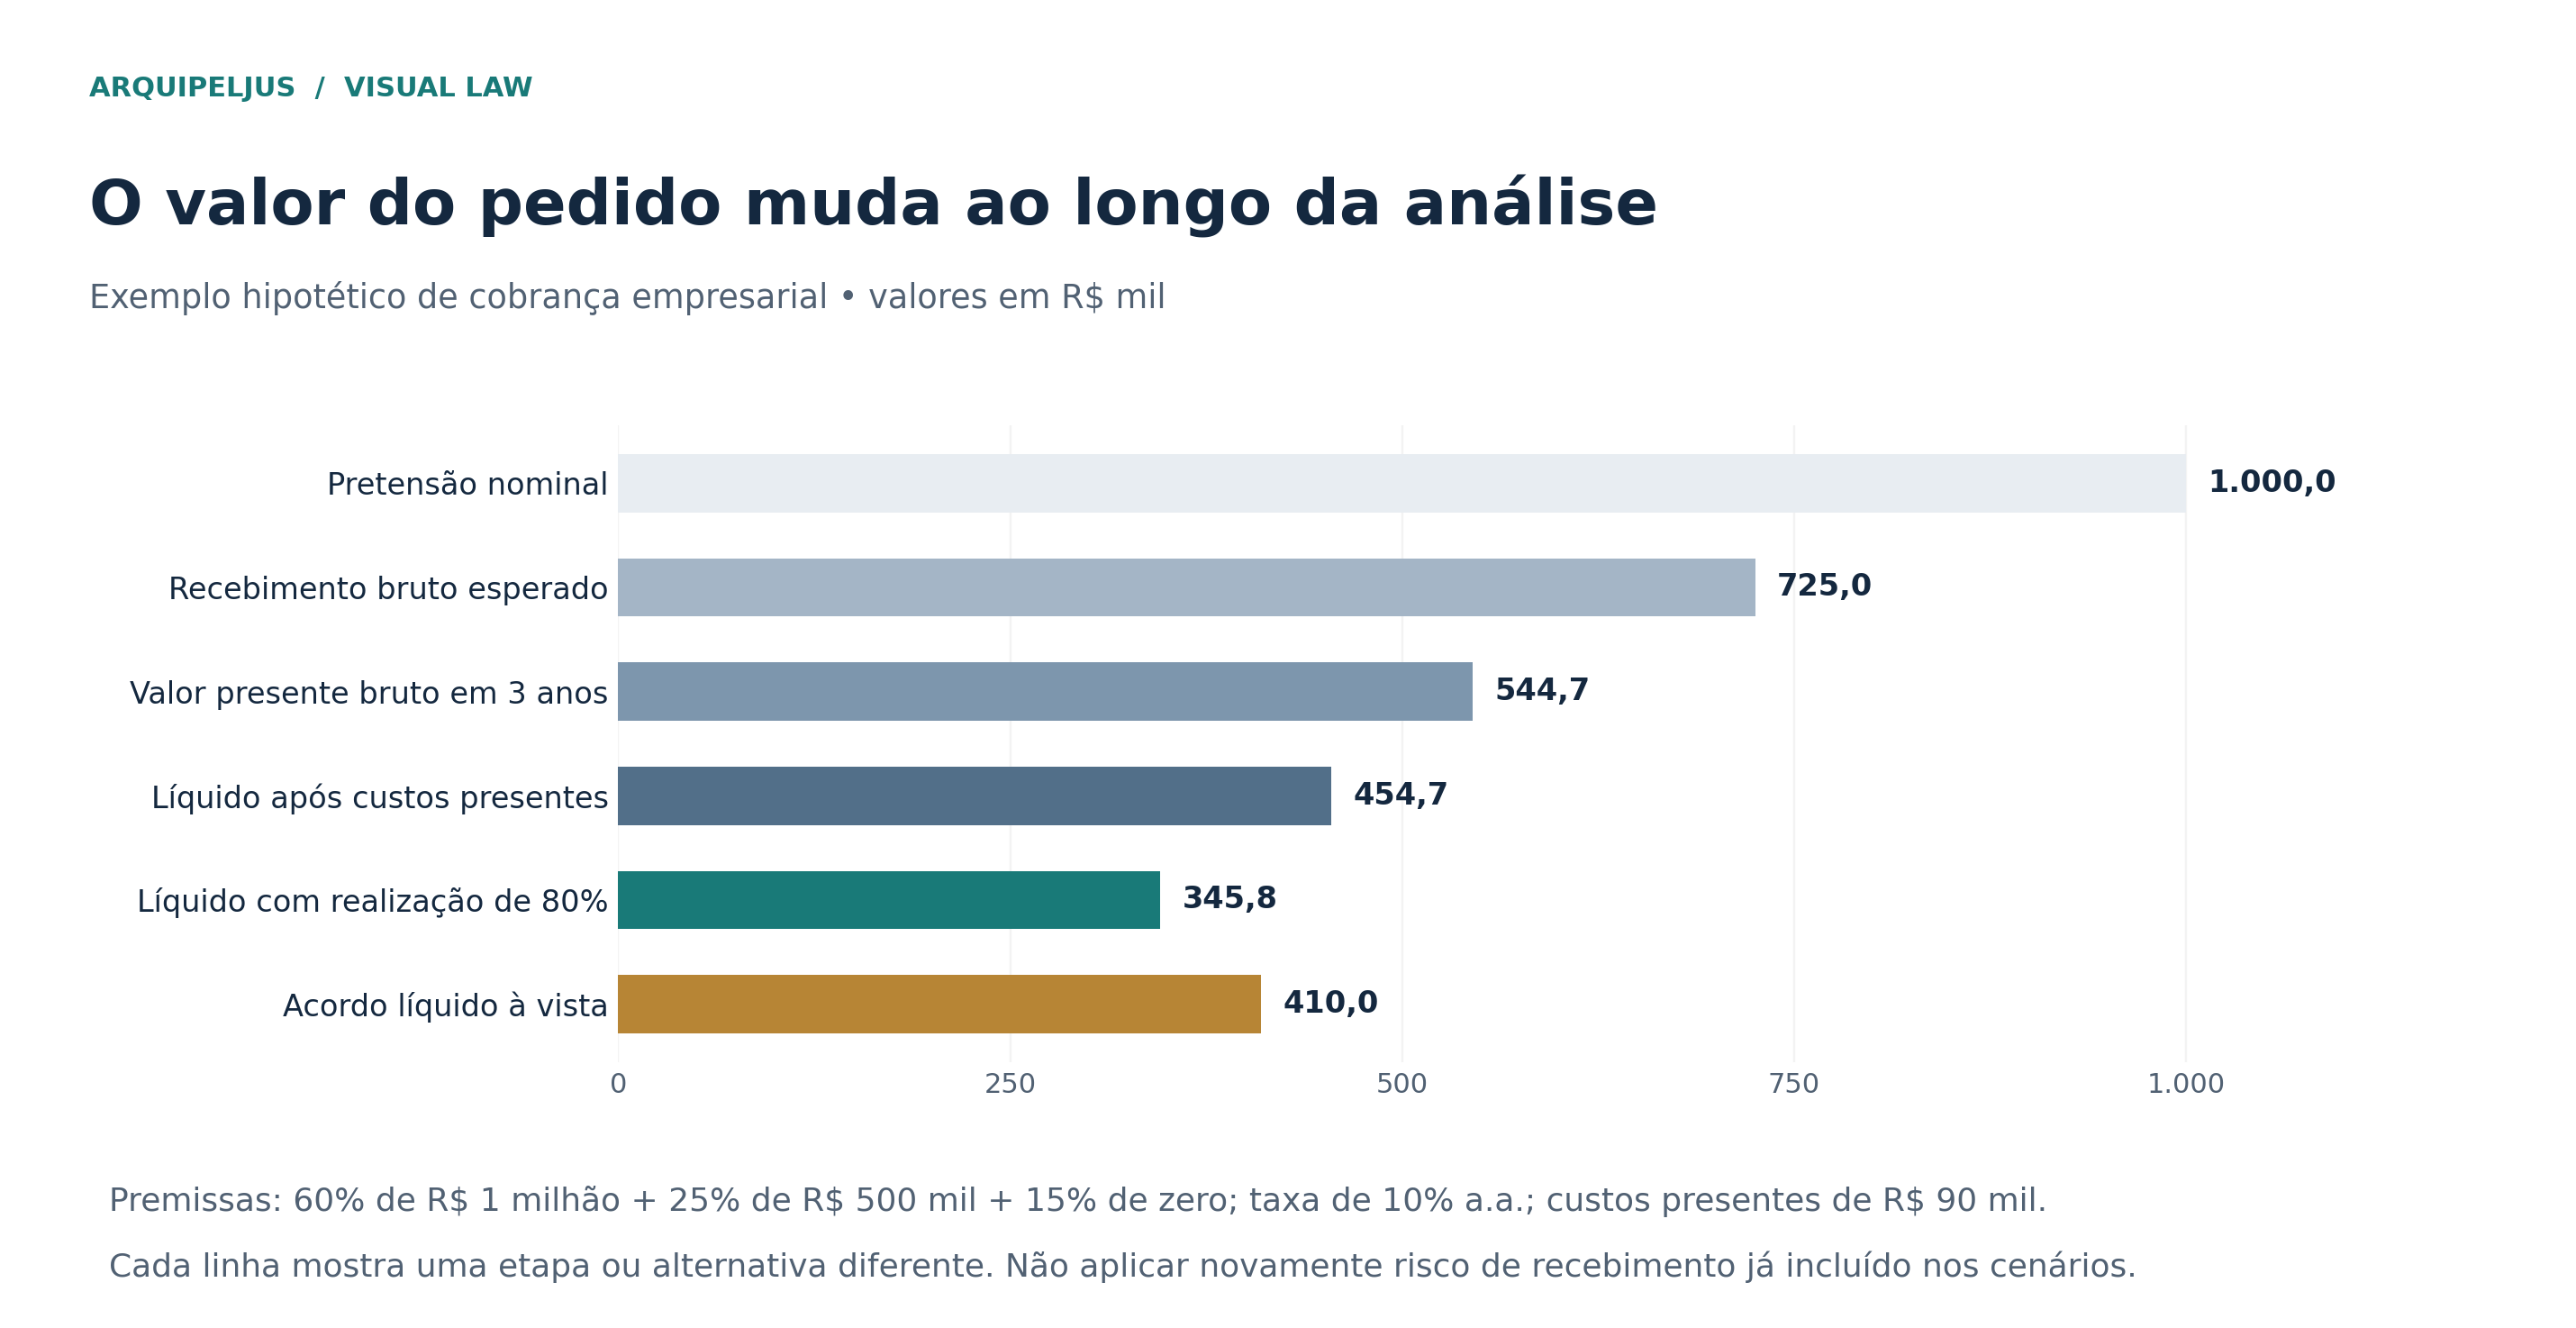
Agora compare com um acordo de R$ 420 mil à vista, com R$ 10 mil de custos específicos para concluí-lo. Seu valor líquido seria R$ 410 mil, admitindo pagamento efetivo no momento combinado e mantendo a mesma base de comparação. Sob a premissa inicial, a alternativa litigiosa tem valor esperado maior. Incorporada a redução de realização da segunda hipótese, o acordo supera a alternativa em cerca de R$ 64.237.
A recomendação pode mudar sem que a tese jurídica tenha piorado. Mudou o que se espera realizar economicamente. Esse é o ponto que uma conversa concentrada no “desconto de 58%” deixa de enxergar.
Ganhar e receber são riscos relacionados
O fator médio de 80% utilizado no exemplo tem função didática. Ele não representa uma taxa de êxito da execução nem deve ser copiado para uma planilha real. O pagamento pode depender do próprio resultado do litígio: uma condenação elevada pode ultrapassar a capacidade patrimonial do devedor, enquanto uma condenação parcial cabe em seus ativos disponíveis.
Quando há essa dependência, cada ramo deve incorporar seu próprio valor de recuperação. Se o credor pode obter R$ 1 milhão, mas o patrimônio realizável naquele cenário é R$ 400 mil, não faz sentido tratar o primeiro valor como dinheiro integral e depois aplicar uma taxa genérica que ignore essa limitação. A análise precisa considerar garantias, credores preferenciais, custos para realizar os ativos e eventuais disputas sobre sua titularidade.
Há ainda riscos que o acordo modifica. Uma garantia nova pode elevar a recuperação esperada; uma quitação imediata acompanhada de pagamento futuro pode enfraquecê-la. Antecipar a liberação de garantias em troca de promessa de parcelas pode destruir parte da vantagem que justificava aceitar o acordo.
Do lado devedor, a conta é outra. Sua alternativa inclui desembolso provável, custos de defesa, efeitos sobre crédito, gestão e operação. Um acordo pode produzir valor para ambos porque reduz custos diferentes, em momentos diferentes. A negociação pode explorar essa diferença sem fingir que os interesses das partes são idênticos.
Como evitar a falsa precisão
Uma planilha pode tornar um erro mais convincente. Atribuir 73% de chance de êxito sem base identificável não torna a previsão melhor que uma avaliação qualitativa cuidadosa. O número deve organizar o raciocínio e permitir discutir premissas, em vez de produzir aparência de certeza.
O advogado precisa explicar quais questões influenciam a estimativa: existe documento contemporâneo? A testemunha presenciou o fato? Há tese vinculante aplicável? O pedido depende de perícia? Existem defesas alternativas? A situação patrimonial conhecida é atual? O precedente citado enfrenta fatos comparáveis?
Quando a incerteza é grande, trabalhar com intervalos pode ser mais honesto. Se pequenas mudanças na chance de êxito, no tempo ou na realização do crédito alteram a decisão, o caso exige informação adicional. Talvez uma perícia independente ou uma troca limitada de documentos tenha mais valor que outra rodada de propostas.
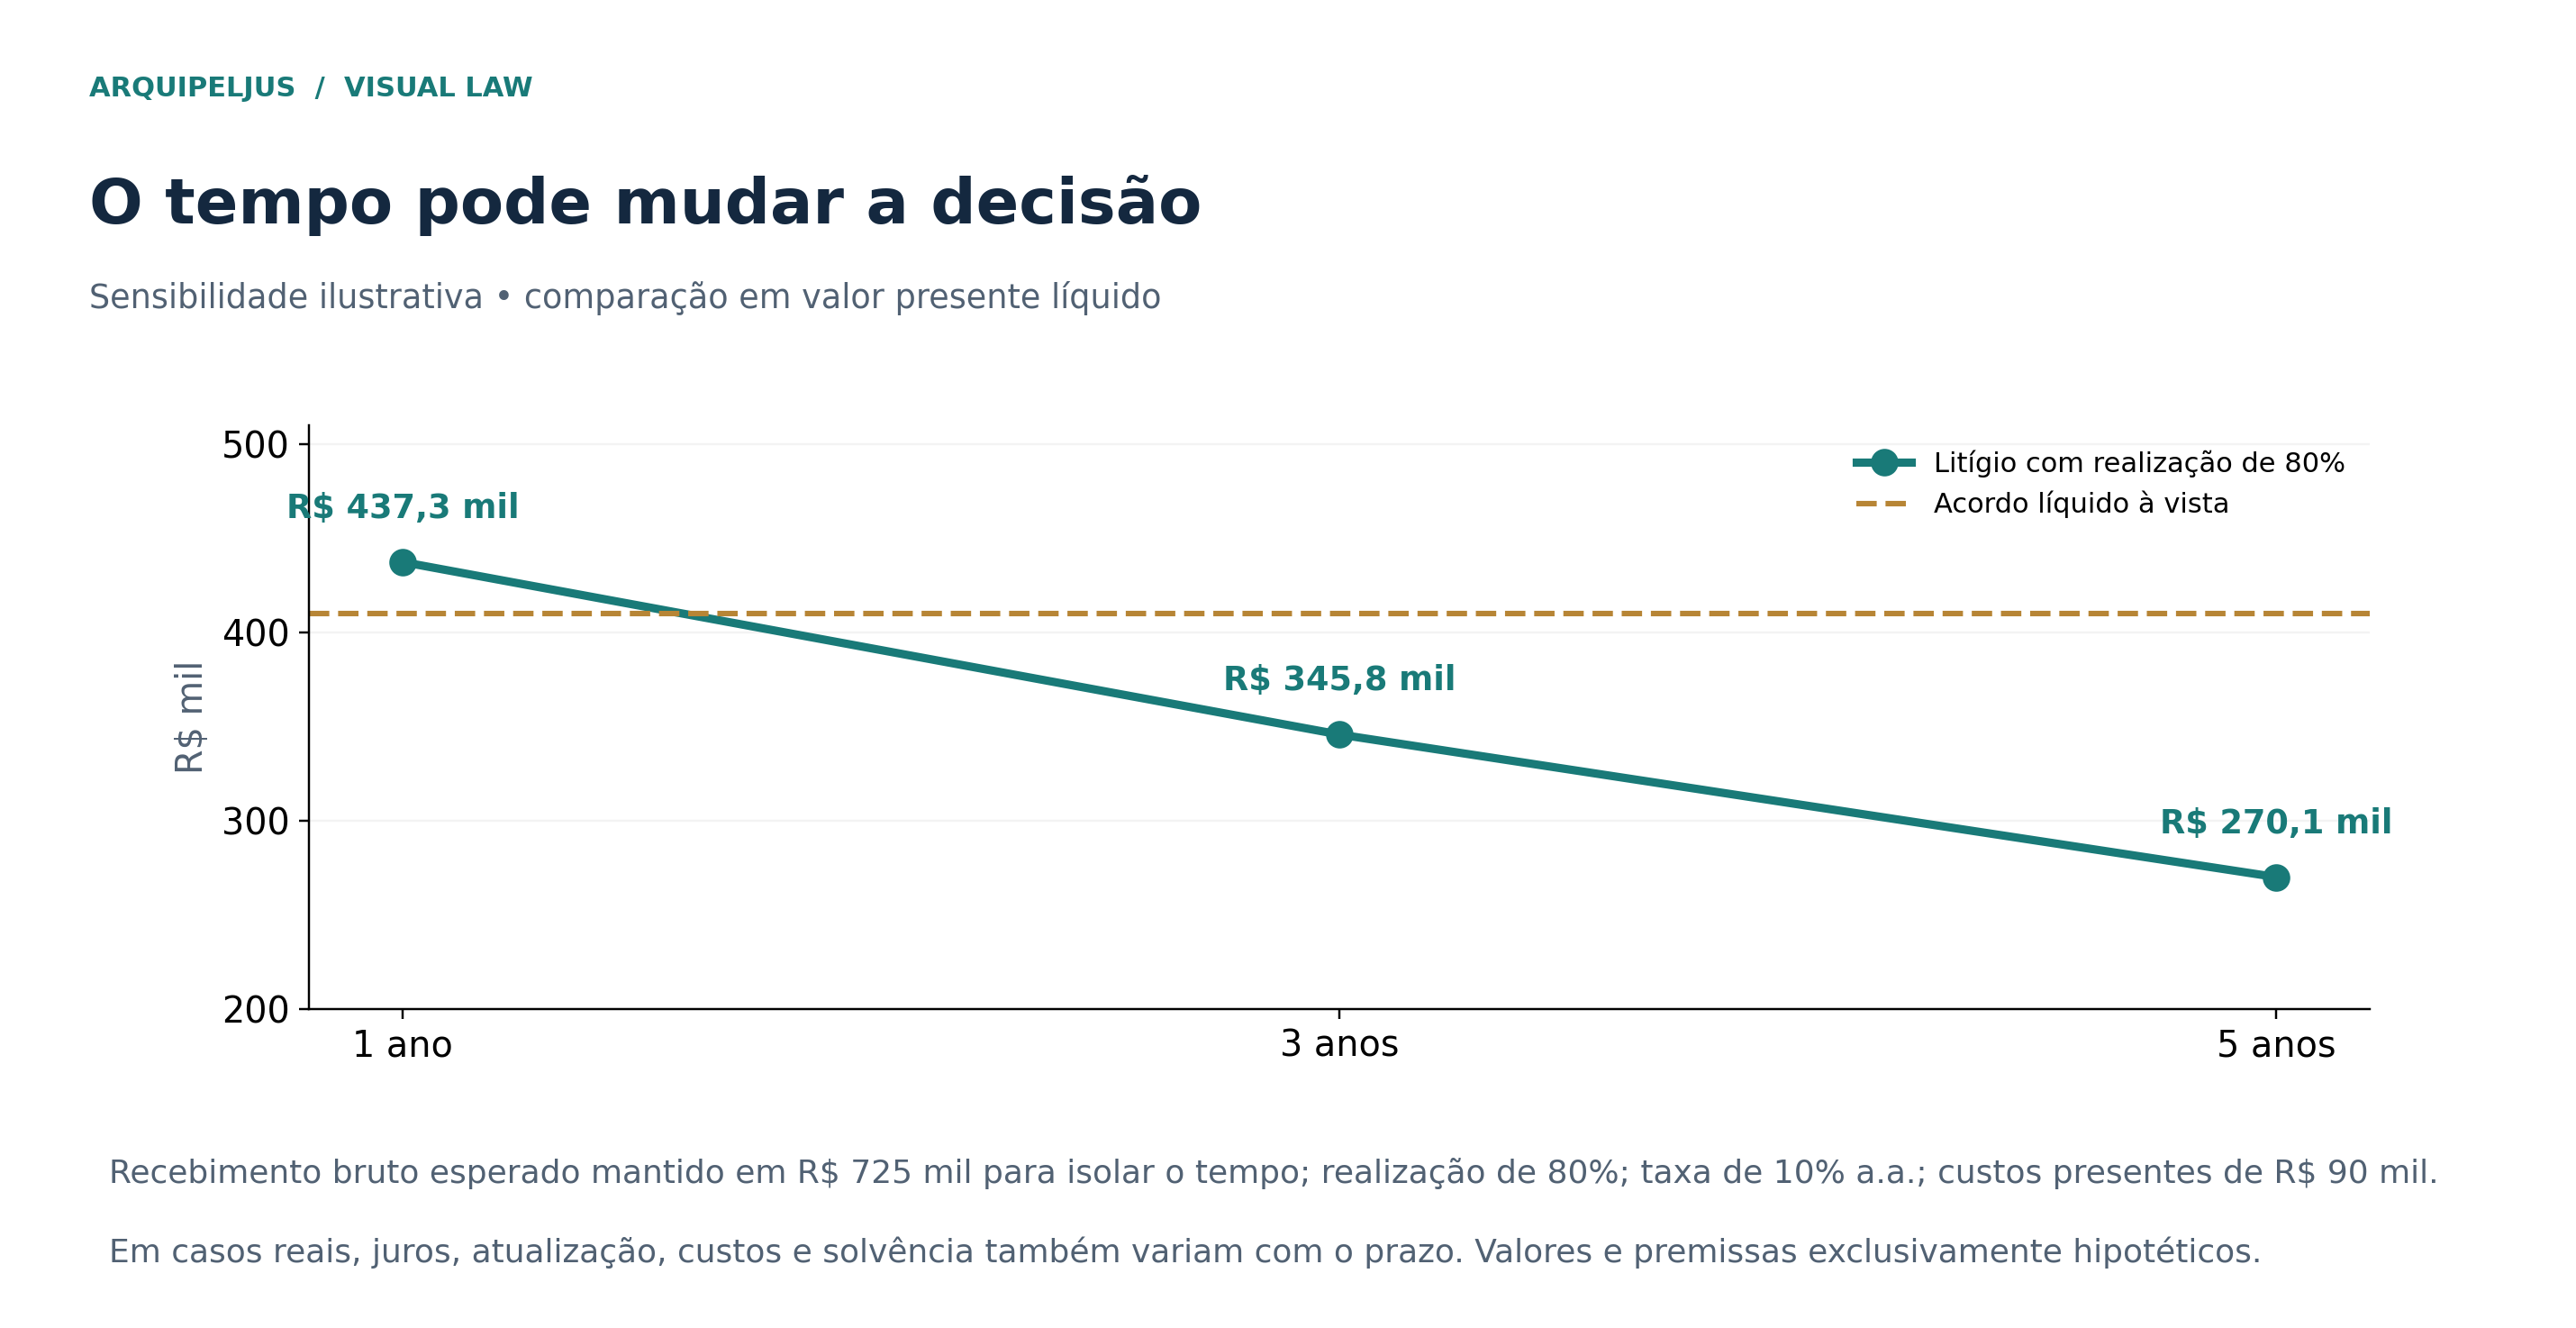
No exemplo, com recuperação média de 80%, taxa de 10% ao ano e custo presente de R$ 90 mil, o valor presente líquido da disputa seria aproximadamente R$ 437.273 em um ano; R$ 345.763 em três; e R$ 270.134 em cinco. Esses valores mantêm artificialmente constante o recebimento bruto futuro para isolar o efeito do tempo. Numa projeção real, atualização, juros, custos e solvência também mudariam com o prazo.
Há ainda uma escolha metodológica: a taxa de desconto remunera o tempo ou já incorpora riscos específicos? Se ela já inclui prêmio de risco de crédito, aplicar uma perda adicional de recuperação pode duplicar o ajuste. Taxa, probabilidades e cenários precisam conversar entre si.
Valor esperado não é a quantidade de risco que o cliente pode suportar
Dois clientes diante da mesma distribuição de resultados podem decidir de modo racional e diferente. Uma empresa com caixa suficiente para financiar três anos de disputa pode assumir um risco que destruiria a operação de um pequeno fornecedor. Para este, um recebimento menor hoje pode preservar folha de pagamento e continuidade. Sua preferência por liquidez não é necessariamente uma deficiência de negociação.
O valor esperado é uma média ponderada, não uma medida completa de utilidade. Se a perda possível compromete a subsistência ou um ativo essencial, a dispersão dos resultados importa tanto quanto a média. Em vez de esconder essa preferência em probabilidades artificialmente pessimistas, o aconselhamento deve mantê-la explícita.
Por isso, separaria três registros: o valor econômico estimado; a capacidade financeira de suportar cada desfecho; e as preferências do titular. Essa separação permite reconhecer que um acordo pode ter valor esperado inferior e, ainda assim, ser escolhido justificadamente. Também impede o argumento inverso: usar a vulnerabilidade financeira para tratar qualquer oferta como boa.
Uma negociação marcada por assimetria exige atenção ao modo como a proposta foi produzida. Informação inacessível, ameaça de atraso deliberado e imposição de renúncias desconectadas do conflito podem reduzir a qualidade da escolha. A análise econômica descreve os incentivos; a análise jurídica precisa verificar se a atuação respeita os limites aplicáveis.
O custo que já ocorreu e o custo que a decisão ainda produz
Uma parte pode recusar uma solução porque já gastou muito. É compreensível que os desembolsos anteriores influenciem a disposição de negociar, mas aquilo que não pode ser recuperado por nenhuma alternativa não deve ser contado novamente como custo de continuar ou de aceitar.
O cálculo muda se a condenação ou a transação puder recuperar determinada despesa. Nesse caso, existe um fluxo futuro a ser estimado, com sua probabilidade de realização. A distinção evita somar o custo histórico duas vezes ou tratar um possível ressarcimento como certeza.
Devem entrar na comparação os custos adicionais de cada caminho: honorários contratuais, despesas periciais, taxas institucionais, custas, risco de sucumbência e execução. O contrato de honorários merece leitura específica. A base de remuneração pode mudar com o acordo. Os honorários sucumbenciais, devidos ao advogado pela parte vencida, possuem regime próprio; a composição entre as partes não resolve automaticamente os direitos do profissional. [3]
A gestão também consome recursos. Horas de dirigentes, retenção de documentos, mobilização de equipes, bloqueio de ativos e efeitos sobre financiamento podem ser relevantes. É preferível estimá-los separadamente, com critério, a acrescentar um percentual genérico de “custo emocional” que torna a conta impossível de conferir.
O cuidado com a dupla contagem alcança esses itens. Se a estimativa do custo da paralisação já inclui a dedicação de uma equipe, acrescentar novamente todas as suas horas pode inflar a vantagem do acordo. Se uma despesa ocorrerá de qualquer maneira, ela precisa aparecer de forma simétrica ou ser retirada da comparação incremental. A questão é o que muda por causa da decisão tomada agora.
A literatura de negociação de disputas ressalta custos financeiros, relacionais e estratégicos que as partes frequentemente subestimam. A utilidade dessa abordagem é ampliar o campo de análise, sem presumir que todo processo prejudica a relação ou que toda composição a preserva. [2]
O parcelamento muda o valor da proposta
Considere uma contraproposta de R$ 600 mil em 24 parcelas mensais de R$ 25 mil, com a primeira ao fim de um mês e sem entrada. À mesma taxa ilustrativa de 10% ao ano, equivalente a aproximadamente 0,7974% ao mês, o valor presente bruto das parcelas seria cerca de R$ 544.100. O cálculo ainda não desconta custos, tributos ou inadimplemento.
Se houver probabilidade relevante de quebra depois das primeiras parcelas, a comparação muda. Uma garantia realizável, pagamento inicial e vencimento antecipado bem desenhado podem melhorar a solução. Cláusula penal elevada, sozinha, não cria patrimônio para pagá-la.
Um acordo também pode oferecer troca de ativos, retomada de fornecimento, licença de uso, reparo técnico, cronograma de desmobilização ou continuidade comercial. Cada obrigação precisa de avaliação própria. Um crédito em produtos que o credor não utiliza não equivale ao mesmo valor em dinheiro.
Concessões devem comprar algo identificável: informação, garantia, velocidade, redução de incerteza ou desempenho. A intenção de preservar a relação merece ser confrontada com a capacidade de cumprir. Esse exame impede que a negociação apenas transfira ao credor o financiamento de uma crise sem perspectiva demonstrada de solução.
A zona de acordo não surge da divisão ao meio
O limite do credor pode ser inferior ao custo máximo que o devedor aceita suportar para encerrar o caso. Quando isso acontece, existe espaço econômico para composição. Essa zona de possível acordo, frequentemente chamada ZOPA, depende das alternativas de cada lado e dos termos da solução.
Ela não será necessariamente o ponto médio entre pedido e oferta. Uma cobrança inflada pode deslocar artificialmente a referência; uma primeira oferta muito baixa pode fazer o mesmo. Comparar com a alternativa real reduz o efeito dessa ancoragem.
Também não há motivo para supor que ambos atribuam a mesma chance à causa. Documentos desconhecidos, restrições de caixa e diferentes avaliações da prova podem impedir que a zona seja percebida. O trabalho negocial inclui descobrir quais informações mudariam as estimativas e que combinações de obrigações atenderiam melhor a cada parte.
A informação sobre o limite de aceitação é sensível. Pode orientar o mandato dado ao advogado sem ser revelada à contraparte. A preparação deve definir quem pode decidir, até onde vai sua alçada e em que condições precisa consultar o cliente.
Quanto vale obter mais informação antes de decidir
Uma negociação pode estar bloqueada porque cada lado conhece o processo de maneira incompleta. A resposta útil talvez não seja elevar a oferta, mas realizar uma verificação técnica delimitada. Para avaliar essa possibilidade, é necessário comparar o custo da informação com o benefício esperado de poder escolher melhor.
Considere um segundo exemplo, independente do anterior. A disputa teria apenas dois desfechos: receber R$ 1 milhão ou nada, ao fim de três anos. A chance inicial de receber é estimada em 60%, a taxa de desconto é de 10% ao ano e os custos presentes são R$ 90 mil. O valor presente líquido estimado da disputa seria R$ 360.789. Há um acordo líquido disponível de R$ 410 mil. Pela comparação financeira inicial, a escolha seria o acordo.
Suponha uma análise documental capaz de produzir dois sinais equiprováveis. O sinal favorável elevaria a chance estimada de receber para 80%; o desfavorável a reduziria para 40%. A média continua em 60%, de modo que a informação não foi construída para aumentar artificialmente o otimismo. Com o sinal favorável, o litígio passa a valer aproximadamente R$ 511.052; com o desfavorável, R$ 210.526.
Se a proposta continuar disponível nos mesmos termos, o cliente pode litigar após o sinal favorável e aceitar o acordo após o desfavorável. O valor esperado dessa flexibilidade é aproximadamente R$ 460.526, antes do custo da análise. A informação acrescentaria, portanto, até R$ 50.526 sobre a decisão inicial de aceitar R$ 410 mil. Uma verificação de R$ 15 mil teria, nessas premissas, ganho esperado líquido de cerca de R$ 35.526.
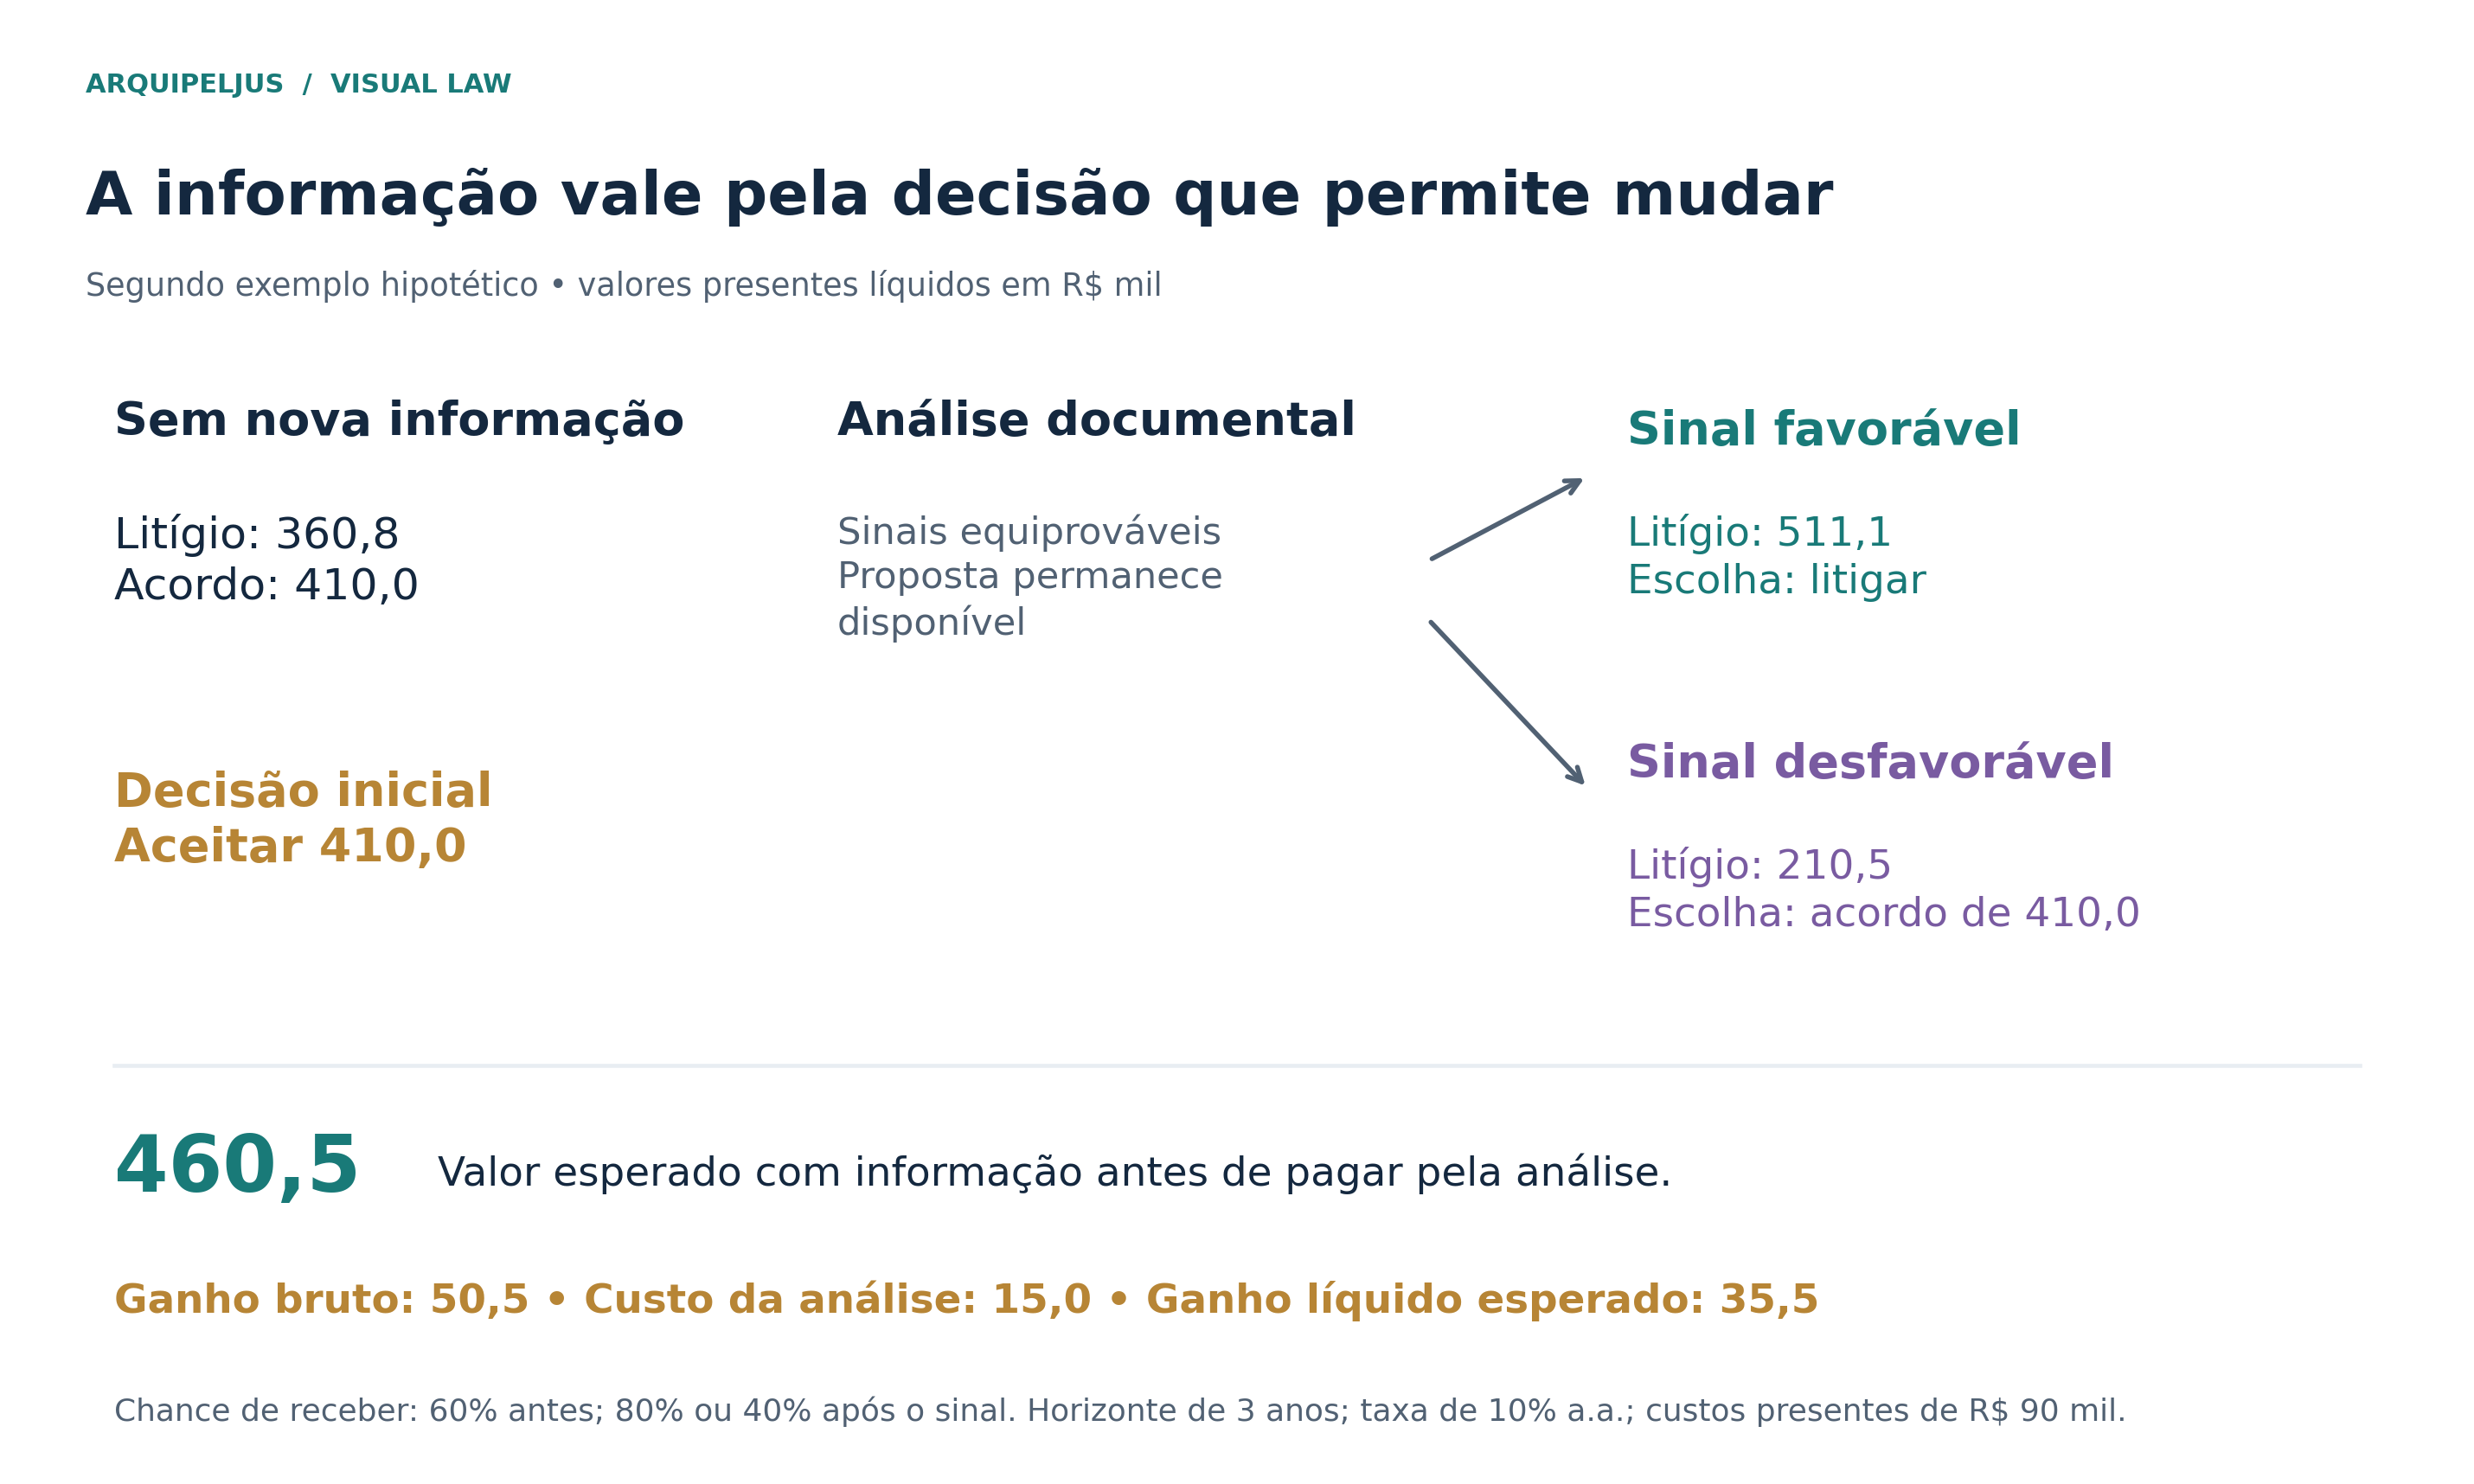
O exemplo depende de condições fortes: o sinal precisa ter a qualidade estimada; a proposta deve permanecer disponível; o custo do tempo precisa estar considerado; e a obtenção da informação não pode alterar desfavoravelmente as demais condições. Se a contraparte retirar a oferta ou também aprender algo que mude sua posição, a conta precisa ser refeita. Informação útil possui valor, mas a possibilidade de esperar por ela também precisa ser negociada.
A aplicação prática pode ser uma inspeção conjunta, auditoria limitada ou avaliação independente sobre a medição de serviços. O escopo deve esclarecer o que será compartilhado, para que finalidade e com quais efeitos sobre sigilo e uso posterior. Uma diligência negocial não deve ser confundida com admissão de responsabilidade.
Quando recusar pode ser a decisão responsável
Uma proposta economicamente atraente pode conter quitação que alcança outros contratos, renúncia a garantias relevantes, obrigações inexequíveis ou confidencialidade incompatível com deveres legais. A análise financeira não cura um defeito jurídico.
Também pode existir interesse legítimo em obter um pronunciamento judicial ou arbitral, interromper conduta reiterada, preservar um ativo estratégico ou evitar precedente negocial danoso. Esses objetivos precisam ser descritos com clareza. A preferência por litigar pode ser racional, desde que o cliente compreenda seus custos e que a justificativa não esconda apenas a dificuldade de rever uma posição anterior.
A autonomia exige espaço real para recusar. O Código de Processo Civil (CPC) estimula a solução consensual; a Lei de Mediação preserva a voluntariedade. Esses fundamentos não autorizam converter o acordo em indicador isolado de boa conduta da parte. [3–4]
Há situações em que a prioridade será uma medida urgente para preservar um direito, mesmo enquanto se negocia. Também existem controvérsias que dependem de terceiros ou de autorização específica. A Lei de Mediação admite direitos disponíveis e direitos indisponíveis que admitam transação; nesta última hipótese, o consenso exige homologação judicial e oitiva do Ministério Público. A preparação deve identificar essas restrições antes de prometer uma solução disponível apenas em aparência. [4]
Uma proposta de nota de decisão negocial
Proponho que, em disputas relevantes, advogado e cliente produzam uma nota breve antes da decisão final. A proposta torna verificável a recomendação e permite revisá-la quando as premissas mudarem.
A nota deve conter a proposta efetivamente disponível, com validade, condições e valor líquido; a alternativa concreta em caso de recusa; os cenários de resultado e suas bases; os custos e o prazo; a capacidade de recebimento ou cumprimento; os efeitos não financeiros; e as questões jurídicas ainda abertas.
O documento precisa mostrar o que faria a recomendação mudar. Se depende da validade de uma garantia, o próximo passo é conferi-la. Se depende de documento que a contraparte promete entregar, o acordo pode ser condicionado à sua verificação. Se não há informação suficiente para estimar a solvência, a incerteza deve permanecer visível.
A recomendação também deve identificar o responsável pela decisão e a validade das premissas. Um parecer que fazia sentido antes da perícia pode deixar de fazer depois dela. Mudança de patrimônio, decisão relevante no processo ou alteração da oferta exigem revisão. A nota não é um álibi produzido depois do resultado; é um registro do raciocínio existente no momento da escolha.
Uma proposta para governar a decisão dentro da empresa
Em disputas de maior valor, proponho separar a preparação da causa, a revisão das estimativas e a autorização do acordo. A equipe responsável pelo caso apresenta os cenários; alguém com distância suficiente testa as premissas; e o titular da alçada decide dentro dos poderes de que dispõe. Em estruturas pequenas, essa revisão pode ser uma segunda opinião proporcional à relevância do conflito.
O desenho enfrenta um problema de incentivos. Quem conduziu o processo pode ter dificuldade de reconhecer que uma premissa mudou. Quem autorizou a contratação original pode interpretar o acordo como admissão de erro de gestão. Quem será avaliado apenas pelo desconto obtido pode rejeitar garantias ou prazos que valeriam mais. Tornar esses incentivos visíveis ajuda a evitar que o interesse do decisor substitua o da organização.
A mesma atenção vale para a relação entre advogado e cliente. Honorários, poderes de representação, dever de informação e autorização para transigir devem ser conferidos. O artigo 105 do CPC exige cláusula específica para transigir; uma procuração com poderes não elimina a necessidade de observar o mandato e as instruções pertinentes. A autonomia técnica não autoriza o advogado a escolher sozinho o sacrifício econômico do titular. [3]
Minha proposta de governança não significa burocratizar cada conversa. O grau de formalização deve acompanhar valor, irreversibilidade e incerteza. Uma cobrança repetitiva de pequeno valor pede rotina simples; uma renúncia capaz de afetar diversos contratos merece análise mais profunda.
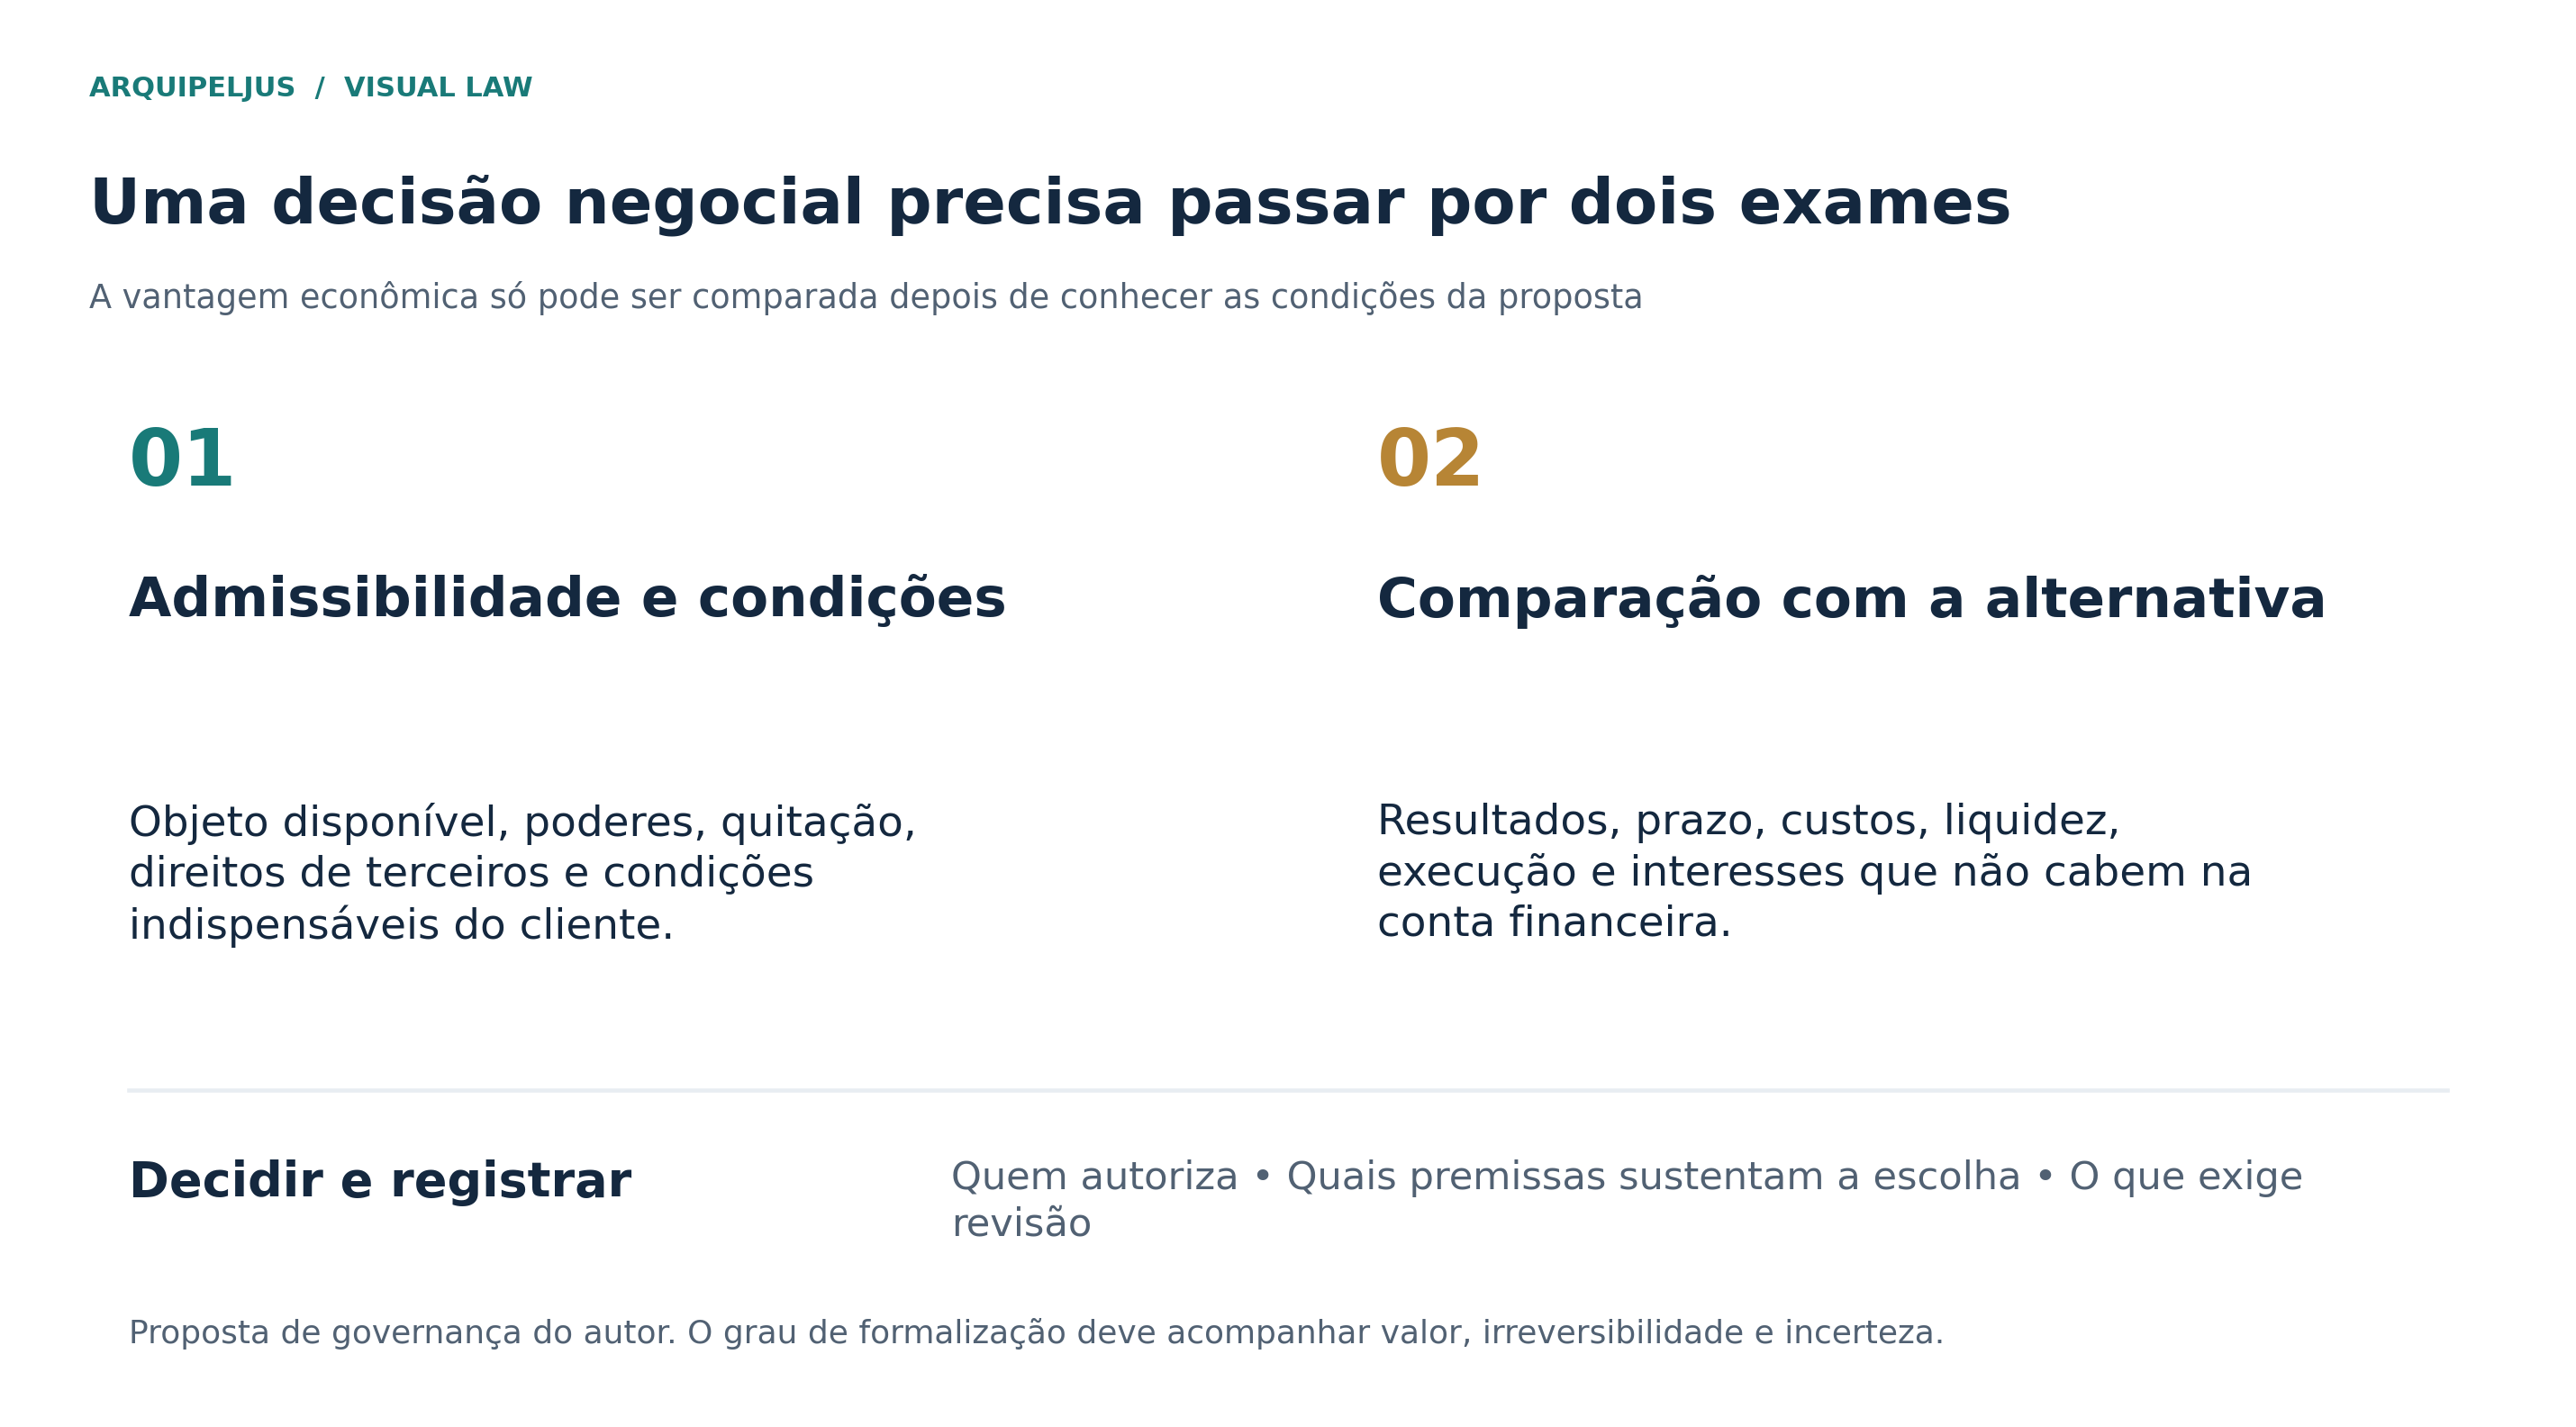
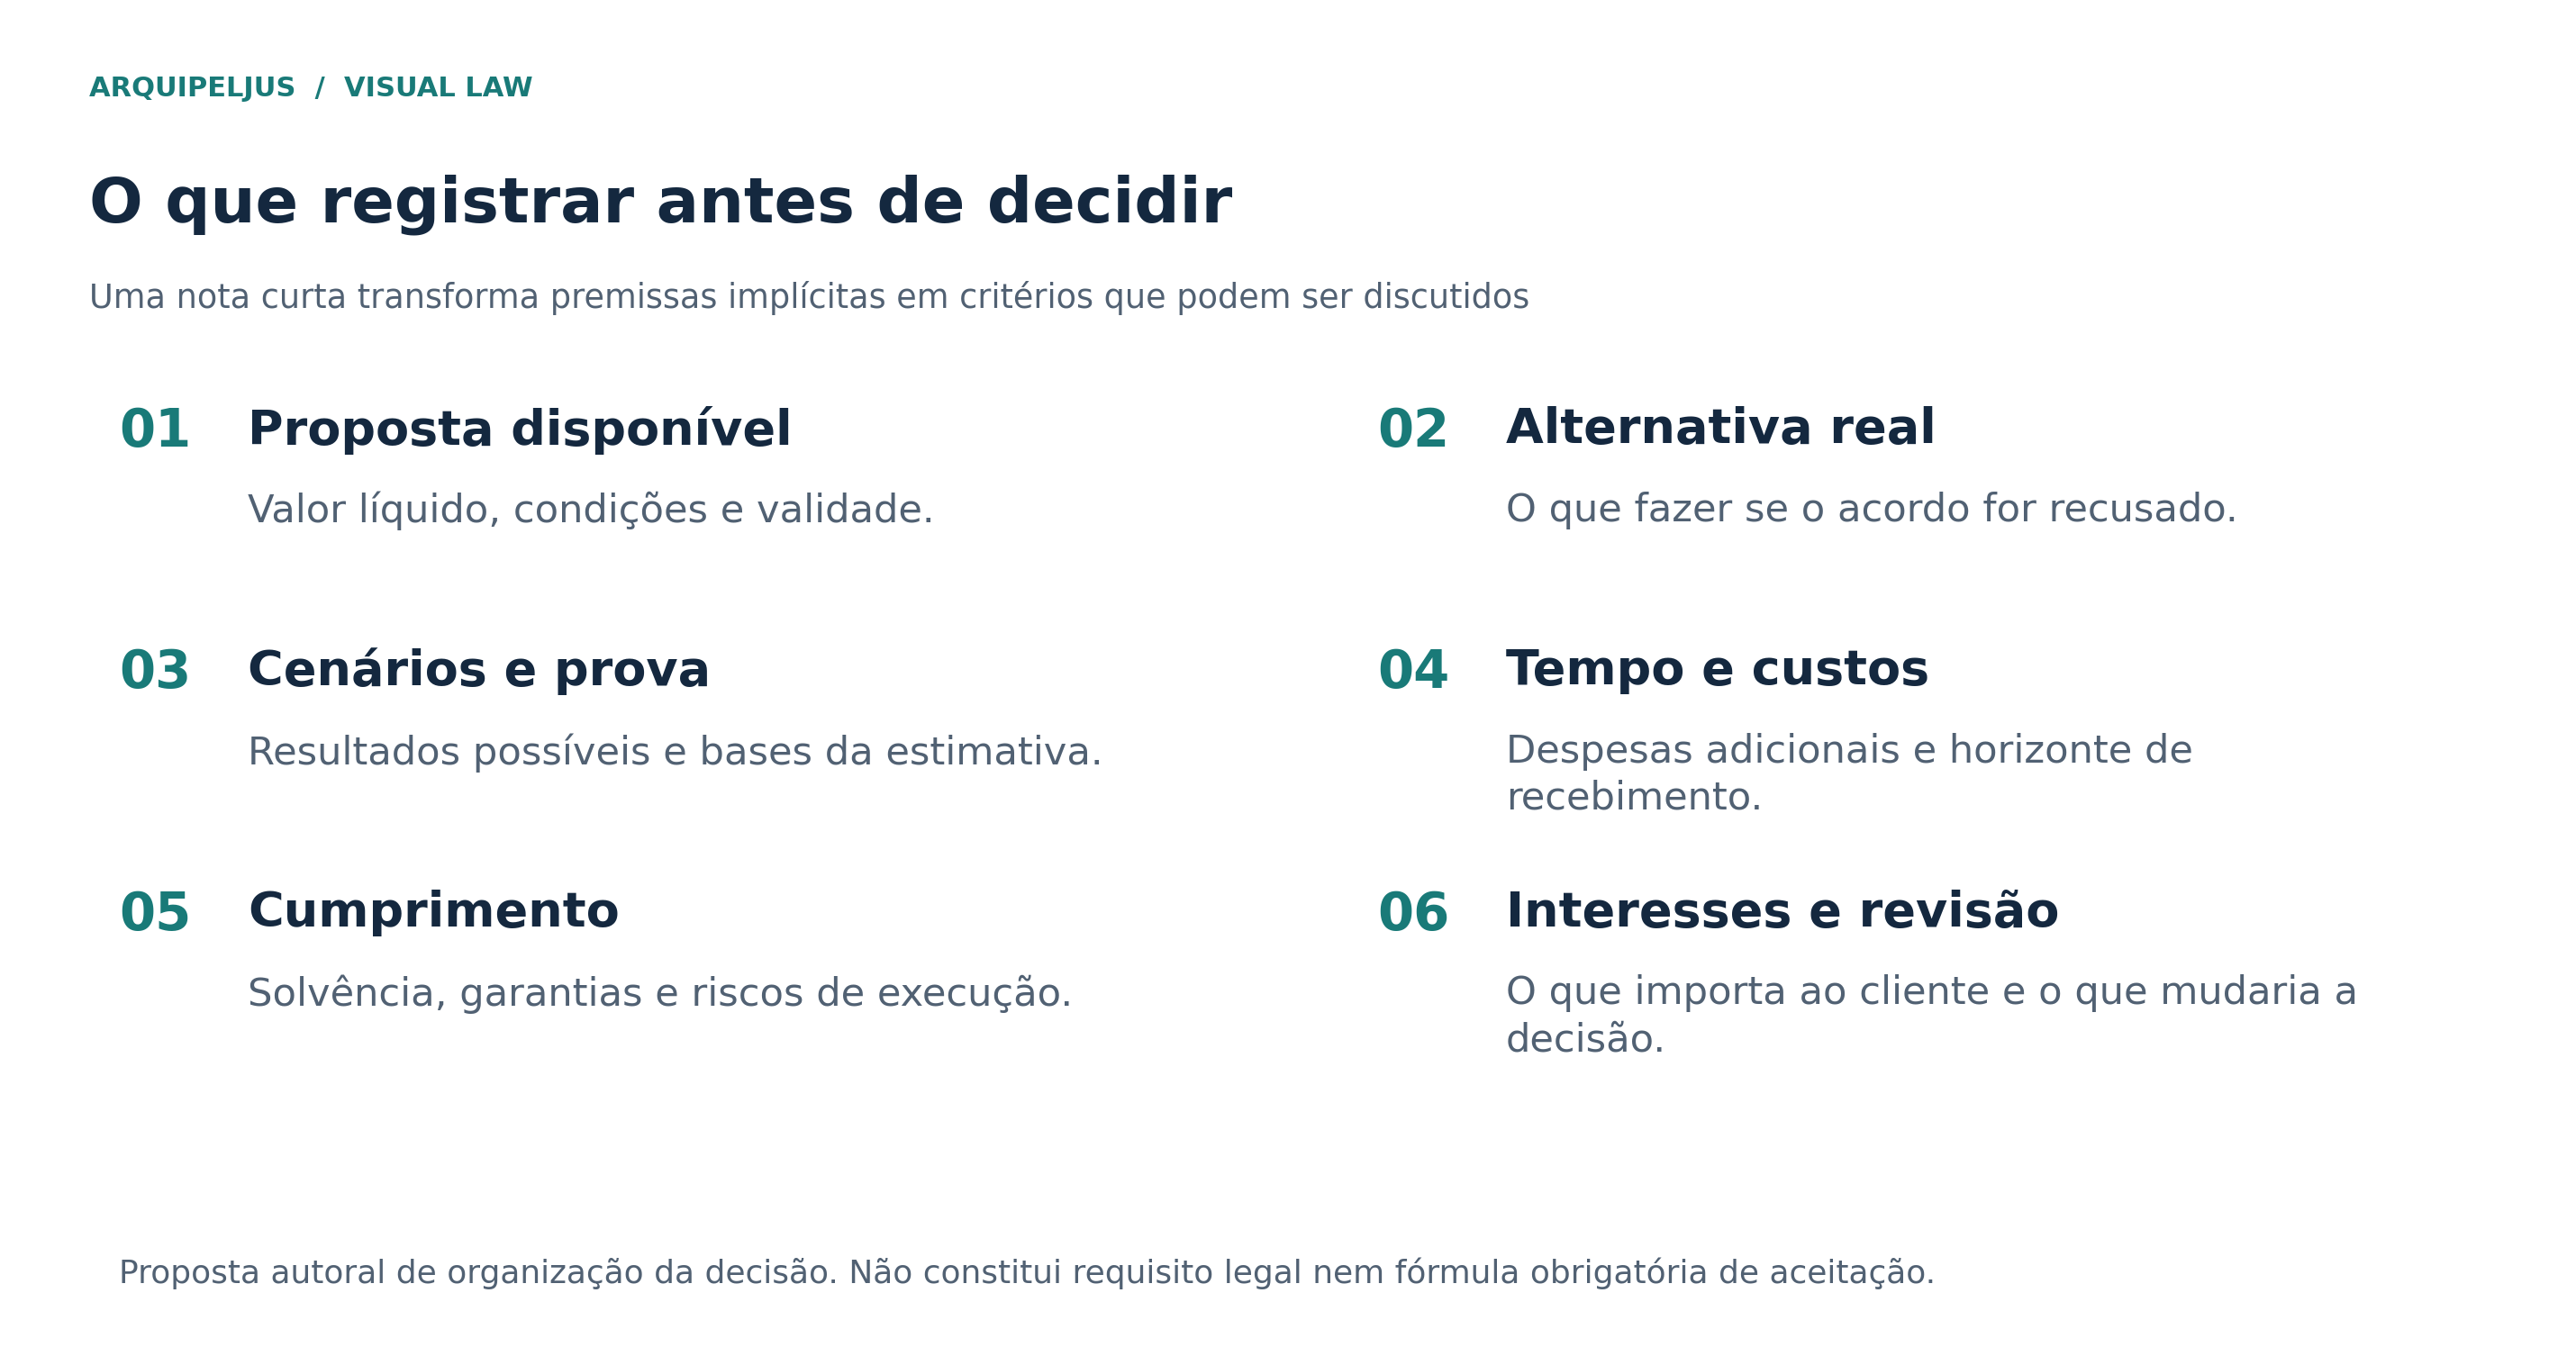
Uma comparação assim permite ao cliente discordar de maneira informada. Ele pode atribuir mais valor à liquidez, aceitar maior risco para defender um ativo ou exigir uma condição que o cálculo não captou. A função da advocacia é apresentar consequências e alternativas com clareza, preservando a decisão que cabe ao titular do interesse.
O acordo precisa sobreviver à assinatura
Depois da decisão econômica, vem a arquitetura jurídica: objeto da quitação, responsáveis, prazos, garantias, condições de eficácia e consequências do descumprimento. A forma de constituição de título executivo deve ser conferida, inclusive nas hipóteses de homologação ou de instrumento extrajudicial. [3–4]
O Código Civil admite a transação para prevenir ou terminar litígios mediante concessões mútuas e determina sua interpretação restritiva. Essa disciplina recomenda definir precisamente quais pretensões estão compreendidas. Uma composição sobre o saldo de determinado contrato não deve deixar implícito se também alcança outros negócios, períodos ou responsáveis. A economia obtida no pagamento pode desaparecer se a quitação extinguir, sem que o cliente perceba, uma pretensão independente de maior valor. [5]
Uma proposta só pode ser comparada adequadamente se essas condições forem conhecidas. “R$ 420 mil” é uma informação incompleta quando ninguém sabe se o pagamento será imediato, condicionado à liberação de recursos ou dividido entre responsáveis com patrimônios distintos.
Minha conclusão é que o bom acordo precisa resistir a uma pergunta simples: ele atende melhor aos interesses do cliente que as alternativas concretamente disponíveis, nas condições em que poderá ser cumprido? Responder exige Direito, prova e análise econômica, mas também escuta. Há valores que uma planilha esclarece e outros que somente o cliente pode ordenar.
Referências e memória dos cálculos
Pesquisa encerrada em 19 de outubro de 2026. Todos os valores, probabilidades, custos e prazos dos exemplos são hipotéticos. As contas não representam estatísticas do Judiciário nem recomendação para um caso real. A nota de decisão negocial é proposta do autor.
[1] SUBRAMANIAN, Guhan. What is BATNA? How to Find Your Best Alternative to a Negotiated Agreement. Program on Negotiation, Harvard Law School. Consultar publicação
[2] PROGRAM ON NEGOTIATION. Settling Out of Court: Negotiating in the Shadow of the Law. Harvard Law School. Consultar publicação
[3] BRASIL. Código de Processo Civil, especialmente arts. 3º, 85, § 14, 105, 166, 334, 515 e 784. Consultar fonte oficial
[4] BRASIL. Lei 13.140/2015, especialmente arts. 2º, 3º, 20 e 30. Consultar fonte oficial
[5] BRASIL. Código Civil, especialmente arts. 113, 361 e 840 a 850. Consultar fonte oficial
[6] KISER, Randall L.; ASHER, Martin A.; MCSHANE, Blakeley B. Let's Not Make a Deal: An Empirical Study of Decision Making in Unsuccessful Settlement Negotiations. Journal of Empirical Legal Studies, v. 5, n. 3, p. 551–591, 2008. Dados de amostra e descrição do método conferidos no resumo publicado pela editora. Consultar publicação
[7] GUTHRIE, Chris; RACHLINSKI, Jeffrey J.; WISTRICH, Andrew J. Inside the Judicial Mind. Cornell Law Review, v. 86, n. 4, 2001, p. 777–830. Amostra e resultados gerais conferidos no repositório institucional dos autores. Consultar publicação
Memória de cálculo — Valor esperado bruto: 0,60 × 1.000.000 + 0,25 × 500.000 = 725.000. Valor presente bruto em três anos: 725.000 ÷ 1,10³ = 544.703,23. Deduzidos R$ 90.000 de custos presentes: R$ 454.703,23. Com realização média de 80%: (725.000 × 0,80) ÷ 1,10³ − 90.000 = R$ 345.762,58. Acordo líquido: 420.000 − 10.000 = R$ 410.000. Vantagem sobre o último cenário: R$ 64.237,42. Custos, efeitos fiscais e honorários foram agregados ou simplificados no exemplo e exigem tratamento próprio em aplicação real.
Segundo exemplo — Sem informação adicional: 0,60 × 1.000.000 ÷ 1,10³ − 90.000 = R$ 360.788,88. Sinal favorável: R$ 511.051,84; sinal desfavorável: R$ 210.525,92. Valor esperado com flexibilidade de escolher: 0,50 × 511.051,84 + 0,50 × 410.000 = R$ 460.525,92. Ganho bruto da informação: R$ 50.525,92; deduzidos R$ 15.000 de custo, ganho líquido esperado de R$ 35.525,92. Todos os parâmetros são hipotéticos, com a oferta mantida disponível nos mesmos termos.
Sobre o autor — Asdrubal Júnior é advogado, árbitro, mediador certificado pelo ICFML e professor de Mediação e Arbitragem. Mestre e doutorando em Direito, atua na prevenção e solução de conflitos.