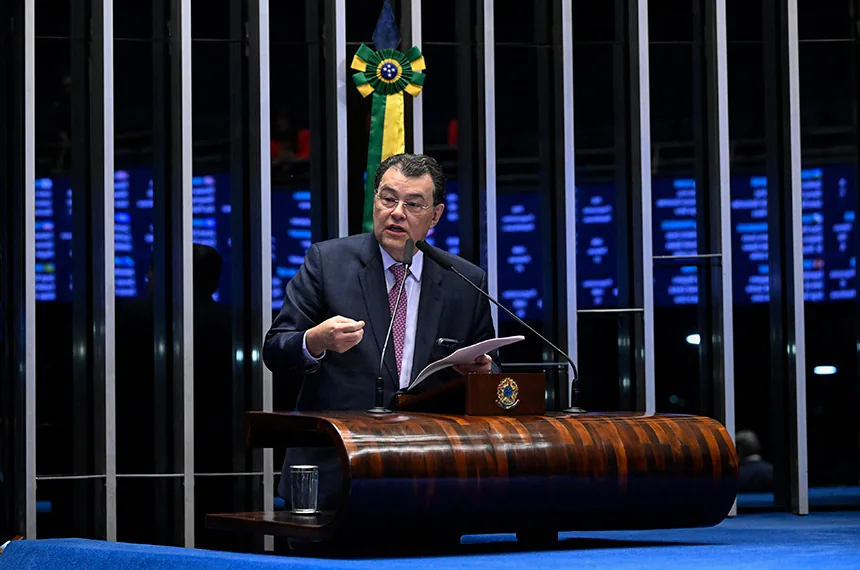
O Senado aprovou, por 45 votos a 31, na quinta-feira (12), o texto-base do pacote de ajuste fiscal com uma exceção para o Fundo Constitucional do Distrito Federal (FCDF). Pelo texto, os repasses anuais da União ao DF continuam corrigidos pela variação da Receita Corrente Líquida (RCL) federal, inclusive em 2027. Antes da votação, a governadora Celina Leão estimou que a aplicação das restrições poderia reduzir em R$ 2 bilhões o repasse previsto para o próximo ano.
O fundo sustenta as polícias Civil, Militar e Penal e o Corpo de Bombeiros Militar do Distrito Federal, além de financiar parte dos serviços públicos de saúde e educação. A obrigação federal tem origem no art. 21, inciso XIV, da Constituição. A Lei nº 10.633/2002 determina que, para calcular a correção anual, se compare a receita corrente líquida efetivamente arrecadada pela União em dois períodos de 12 meses, ambos encerrados em junho. Para o repasse de 2027, a comparação é entre os períodos encerrados em junho de 2026 e de 2025.
Como o ajuste poderia reduzir o repasse
Desde agosto, o art. 14 da Lei Complementar nº 235/2026 prevê que, diante de projeção de déficit primário no relatório que antecede o envio do Orçamento, certas despesas vinculadas por lei cresçam, no máximo, no ritmo do limite de despesas do Executivo federal. O artigo também retira receitas da comercialização do petróleo da União do cálculo de determinadas obrigações atreladas à RCL.
O texto inicial do PLP 299/2026, apresentado pelo senador Jaques Wagner (PT-BA) a pedido do Executivo, estendia essas restrições até 2030, independentemente da projeção de déficit. Também excluía, para o cálculo dessas obrigações, a arrecadação do imposto sobre exportação de petróleo bruto. Como o repasse ao DF é corrigido pela RCL, tanto o teto para o crescimento da despesa quanto a redução das receitas computadas poderiam afetar o valor do Fundo.
O papel das emendas de Damares e Izalci
O relator Eduardo Braga (MDB-AM) acolheu parcialmente a Emenda nº 14, de Damares Alves (Republicanos-DF). A senadora propôs preservar a fórmula de correção e incluir medidas sobre execução orçamentária, como a recomposição de eventuais diferenças de repasse. Braga acolheu integralmente a Emenda nº 20, de Izalci Lucas (PL-DF), cuja redação foi incorporada ao substitutivo aprovado.
O dispositivo acrescenta um § 3º ao art. 14 da Lei Complementar nº 235/2026. O parágrafo exclui o aporte anual ao Fundo das restrições desse artigo e determina expressamente a aplicação da fórmula da Lei nº 10.633/2002 ao exercício de 2027.
De onde vêm os R$ 2 bilhões
O valor foi divulgado pelo governo distrital em 12 de novembro como estimativa do impacto do PLP sobre os repasses de 2027. Em setembro, ao apresentar a ADI 8012 ao Supremo Tribunal Federal, o GDF havia estimado uma perda de R$ 1,8 bilhão com a aplicação da regra de agosto. Na ação, relatada pelo ministro Cristiano Zanin, o governo distrital pediu a suspensão do dispositivo por entender que a restrição pode comprometer serviços que a União tem o dever constitucional de financiar.
O que ainda será votado
O Senado prevê votar na terça-feira (17) quatro destaques, pedidos para apreciar trechos ou emendas em separado. Os quatro registrados na sessão tratam de outros pontos do pacote. Concluída essa etapa, o projeto segue para a Câmara dos Deputados. Se a Câmara modificar o texto, ele volta ao Senado. A previsão de repasse também passa pela votação do Orçamento federal de 2027, que tramita em projeto próprio (PLN 24/2026).
Referências consultadas
- Senado Federal — tramitação e votação do PLP 299/2026
- Senado Federal — Parecer nº 221/2026 e substitutivo aprovado
- Senado Federal — texto inicial do PLP 299/2026
- Senado Federal — Emenda nº 14, de Damares Alves
- Senado Federal — Emenda nº 20, de Izalci Lucas
- Câmara dos Deputados — Lei nº 10.633/2002
- Câmara dos Deputados — Lei Complementar nº 235/2026
- Agência Brasília — estimativa do Governo do Distrito Federal
- Supremo Tribunal Federal — questionamento do GDF na ADI 8012
- Congresso Nacional — Orçamento da União de 2027
- Tudo OK Notícias — cobertura inicial