Em janeiro, recorrer ao Superior Tribunal de Justiça poderá custar menos de dois mil reais em uma causa modesta e mais de cem mil reais em uma disputa de grande porte. Hoje, o recurso especial custa R$ 270,12, qualquer que seja o valor da controvérsia. A mudança corrige uma anomalia: causas economicamente muito diferentes pagavam praticamente o mesmo ingresso ao tribunal. Mas traz outra questão, mais difícil. Se cada porta do Judiciário tem uma tabela própria, quanto da diferença corresponde a um custo real do serviço e quanto resulta apenas da história legislativa de cada tribunal?
A Lei nº 15.498, de 4 de setembro de 2026, substituiu as tabelas da Justiça Federal e deu à Corte Especial do STJ competência para fixar as custas do tribunal dentro dos parâmetros legais. A resolução aprovada em 25 de setembro disciplina a nova cobrança no STJ. Ambas as tabelas passam a valer em 1º de janeiro de 2027. O filtro de relevância da questão federal no recurso especial, regulamentado pela Lei nº 15.484/2026, segue calendário distinto e já deve ser considerado nos recursos alcançados por sua regra de transição. O acesso à corte superior se modifica, portanto, em duas dimensões: o custo de recorrer e a demonstração de que a questão federal transcende o interesse das partes.
A atualização das custas era necessária. Um processo não é gratuito para a sociedade porque custa pouco ao litigante. Preço baixo e risco pequeno podem incentivar demandas e recursos cujo ganho esperado é adiar uma obrigação. Seria precipitado, porém, atribuir todo o volume de processos à tabela de custas: litigância repetitiva, comportamento do poder público, desenho de contratos, incentivos recursais e qualidade das decisões também importam. A boa pergunta é quais usos da Justiça a nova cobrança tende a selecionar, quais conflitos ela pode deslocar e que melhoria concreta se espera financiar com ela.
A conta mudou de forma, não apenas de tamanho
Na Justiça Federal, uma ação cível em geral terá alíquota de 2% para causas até R$ 5 mil; 2,25% entre R$ 5.000,01 e R$ 25 mil; 2,5% até R$ 50 mil; 2,75% até R$ 100 mil; e 3% acima disso. Há piso de R$ 193,20 e teto de R$ 107.332,80. A apelação, o cumprimento de sentença e os embargos à execução têm previsão própria de 1% do valor da causa, sujeitos aos limites da tabela; o agravo de instrumento custa R$ 225. No STJ, o recurso especial com conteúdo econômico passa a 2% do valor atualizado da causa, com piso de R$ 1.325,45 e teto de R$ 107.332,80. Ação rescisória e reclamação, por sua vez, têm alíquota de 4%, observados seus próprios limites. O valor do processo não é necessariamente o benefício líquido provável de quem recorre; essa diferença importa na decisão econômica.
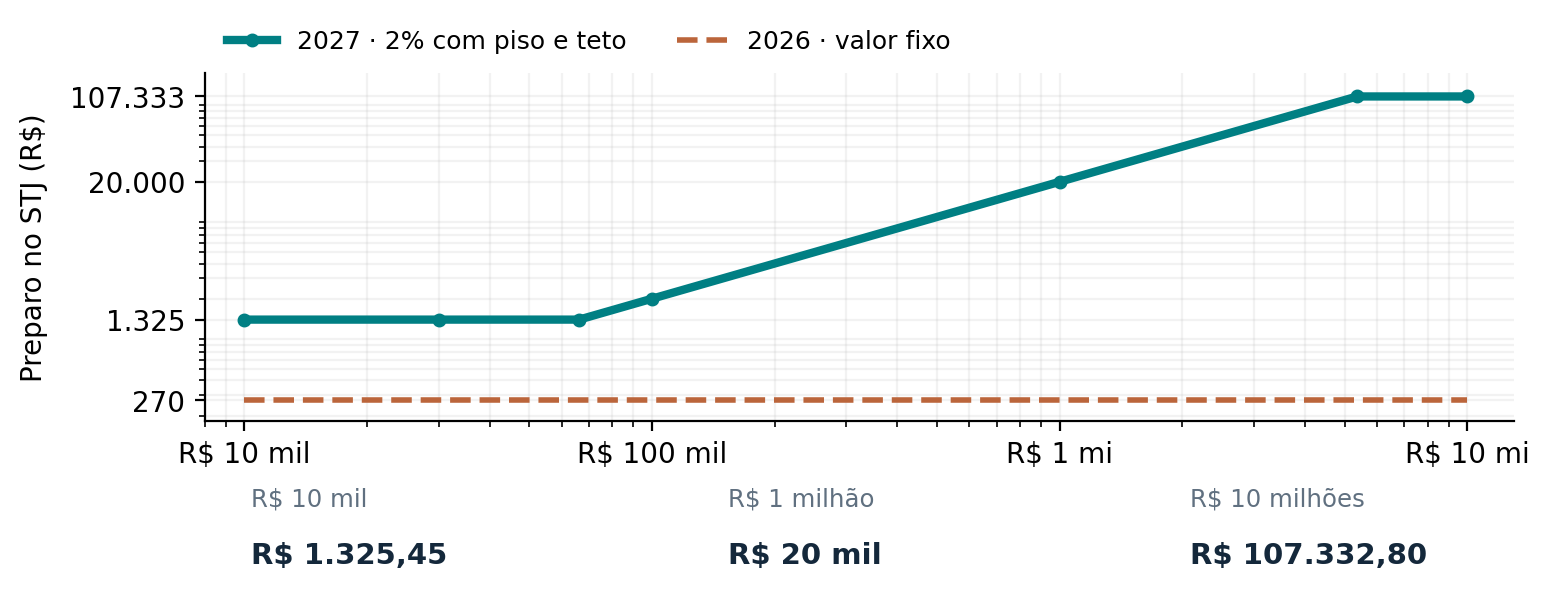
Uma causa de R$ 10 mil e outra de R$ 60 mil pagarão o mesmo piso no STJ: R$ 1.325,45. Na segunda, 2% ainda resulta em R$ 1.200, abaixo do mínimo. A alíquota só supera o piso quando a base ultrapassa R$ 66.272,50. Em R$ 100 mil, o recolhimento seria R$ 2 mil; em R$ 1 milhão, R$ 20 mil; em R$ 10 milhões, prevalece o teto de R$ 107.332,80. Acima de R$ 5.366.640, a cobrança para de crescer. Os exemplos usam o valor atualizado da causa como base hipotética e não incluem outros custos ou isenções.
Uma ação de R$ 10 milhões: o teto é por cobrança, não por processo inteiro. Na tabela geral da Justiça Federal, 3% seriam R$ 300 mil; aplica-se o teto de R$ 107.332,80. Se houver recurso especial, o preparo do STJ é outra cobrança: 2% seriam R$ 200 mil, novamente limitados a R$ 107.332,80. O pagamento na origem não é crédito para abater o preparo do STJ. Assim, as duas incidências somam R$ 214.665,60 em valores de tabela, distribuídos por fases distintas, sem contar apelação, outras despesas ou hipóteses de dispensa. Há uma questão operacional a esclarecer: o art. 14 da Lei nº 9.289/1996 ainda prevê metade das custas iniciais no ajuizamento e a outra metade em momento posterior, enquanto o novo anexo prevê cobrança própria de 1% para a apelação. A regulamentação deverá explicitar a relação entre essas regras, evitando cobrança duplicada da mesma parcela. O exemplo pressupõe valor atualizado da causa de R$ 10 milhões também no STJ e vigência das tabelas novas em cada ato.
E se três partes recorrerem ao STJ no mesmo processo? Suponha que, nessa ação de R$ 10 milhões, o autor e dois réus interponham recursos especiais próprios contra capítulos em que foram vencidos. O art. 6º da Lei nº 11.636/2007 manda preparar integral e distintamente os recursos do autor e do réu. Se os dois réus formam litisconsórcio facultativo e cada qual recorre em seu próprio interesse, a hipótese ordinária é de três preparos: R$ 107.332,80 pelo recurso do autor e igual valor pelo recurso de cada réu, somando R$ 321.998,40 de custas do STJ. O teto limita cada incidência; não cria uma franquia única para o processo. O fato de os réus terem advogados diferentes ajuda a visualizar a autonomia dos recursos, mas não é o critério jurídico decisivo.
Há uma exceção legal importante. No litisconsórcio necessário, basta que um dos recursos dos litisconsortes seja preparado para que todos sejam julgados, ainda que as pretensões não coincidam (art. 6º, § 1º). Assim, se os dois réus estiverem nessa situação, o preparo de um pode aproveitar ao outro; o recurso próprio do autor continua a exigir seu preparo. A classificação do litisconsórcio depende da lei ou da natureza da relação jurídica, e não apenas do número de réus ou da identidade dos advogados. O exemplo pressupõe que nenhum recorrente esteja isento ou amparado pela gratuidade e que a base de R$ 10 milhões permaneça aplicável a cada recurso.
A progressividade aparente, assim, contém três regimes. O piso pesa proporcionalmente mais nas causas pequenas e médias; o percentual acompanha o valor numa faixa intermediária; o teto reduz a alíquota efetiva nas causas maiores. Em R$ 10 mil, o piso representa 13,25% da base, embora a alíquota nominal seja 2%. Em R$ 10 milhões, o teto equivale a cerca de 1,07%. Uma causa de baixo valor pode envolver uma questão federal repetida em milhares de processos, enquanto uma controvérsia milionária pode interessar sobretudo às partes. A função institucional do STJ não coincide sempre com o tamanho econômico de cada processo.
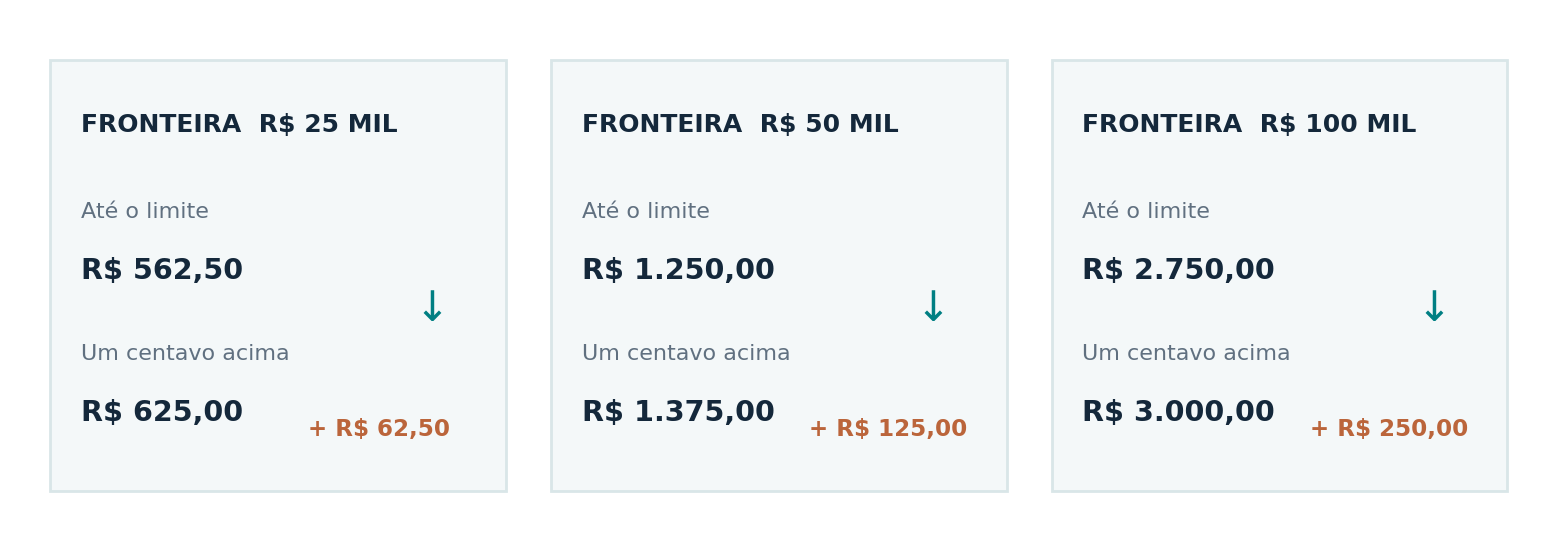
Há ainda uma descontinuidade peculiar na tabela da Justiça Federal. A lei aplica a alíquota indicada para cada faixa ao valor inteiro da causa, sem descrever um cálculo marginal por parcelas. Uma ação de R$ 25 mil resulta em R$ 562,50 (2,25%); outra de R$ 25.000,01 resulta em cerca de R$ 625 (2,5%). Um centavo na base provoca um salto de aproximadamente R$ 62,50 na guia. Na fronteira de R$ 100 mil, a passagem de 2,75% para 3% produz salto próximo de R$ 250. Não se trata de aumento gradual do custo marginal. É uma escolha de desenho que pode estimular disputas artificiais sobre a atribuição do valor da causa e exige clareza de interpretação administrativa.
Esse problema alcança também a prática do processo. Valor da causa, proveito econômico, valor da condenação e atualização monetária são grandezas que nem sempre coincidem. No STJ, a referência anunciada é o valor atualizado da causa; em ação de longa duração, a atualização altera o preparo mesmo que o objeto recursal tenha se estreitado. Se a parte discute apenas uma parcela do acórdão, a relação entre base legal e benefício buscado pode tornar a cobrança pouco intuitiva. A execução da nova regra deverá tornar previsíveis o índice, a data-base e o modo de tratar retificações do valor da causa. Em qualquer caso, o advogado precisará conferir a classe processual e a tabela aplicável no momento do ato, inclusive para não confundir custas do tribunal de origem com as do STJ.
O que se paga, afinal? “Taxa” é a espécie de tributo. As custas judiciais cobradas para ajuizar uma ação ou interpor um recurso têm natureza de taxa: os dois nomes, por si, não significam duas contas. Uma lei pode chamar de “taxa judiciária” a cobrança pelo serviço judicial e de “custas” os valores de atos específicos; nesse caso, a tabela mostrará se há parcelas separadas. “Emolumentos” são os valores tabelados pelos atos de tabelionato e registro, como lavrar uma escritura ou registrar um imóvel, também com natureza de taxa. Na prática, a guia judicial paga o ato do processo; a tabela do cartório paga o ato notarial ou registral. Honorários de advogado e perícias seguem outras regras.
O orçamento da Justiça explica a revisão, mas não mede sozinho seu êxito
O relatório Justiça em Números 2026, referente a 2025, registra R$ 164,6 bilhões em despesas do Judiciário e R$ 68,2 bilhões em arrecadação decorrente da atividade jurisdicional. Dentro desta última cifra, R$ 30,7 bilhões aparecem na rubrica agregada de recolhimentos com custas, fase de execução, emolumentos e eventuais taxas informadas pelos órgãos da Justiça. Esses R$ 30,7 bilhões equivalem a 18,7% da despesa total. A arrecadação total equivale a 41,4%. As grandezas não compõem uma conta simples de recuperação de custos: a arrecadação tem destinações diversas e a prestação jurisdicional é financiada principalmente pelo orçamento público. Os valores pertencem ao Judiciário brasileiro como um todo, enquanto a lei nova atinge a Justiça Federal e o STJ; não é possível projetar o efeito arrecadatório desta reforma multiplicando simplesmente a nova alíquota pelo total nacional.
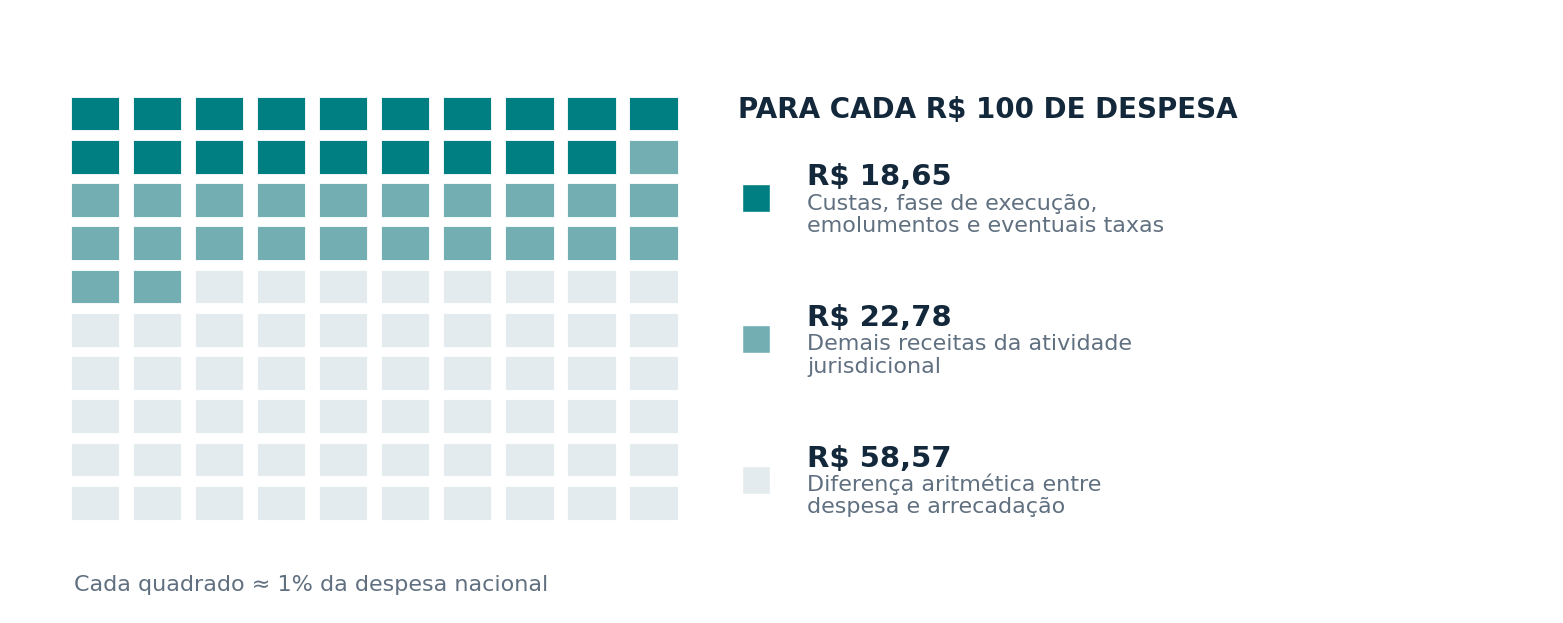
Os R$ 30,7 bilhões são uma rubrica agregada do CNJ, que inclui recolhimentos na fase de execução e outras cobranças além do preparo de ações e recursos. Sua decomposição é necessária antes de estimar quanto uma mudança na tabela federal pode acrescentar à receita.
A lei cria o Fundo Especial da Justiça Federal (Fejufe) e o Fundo Especial do STJ (FESTJ), ligados à modernização e ao aparelhamento. Para o Fejufe, estabelece critérios de distribuição que consideram arrecadação, demanda, produtividade, extensão territorial e dificuldades de acesso, com orientação de reduzir desigualdades regionais. A receita das tabelas federais tem destinação vinculada e, como regra, não pode pagar pessoal. Parte das receitas do fundo é destinada também a fundos relacionados ao CNJ, ao Ministério Público da União e à Defensoria Pública da União. Daí decorre uma consequência política relevante: a reforma não pode ser avaliada apenas por quanto arrecadou. Se seu fundamento inclui modernizar a Justiça, convém publicar o que foi feito com os recursos e acompanhar prazo, qualidade da resposta, disponibilidade territorial e acesso efetivo.
Uma elevação de custas não resolverá por si só a diferença entre receita própria e despesa de todo o Judiciário, nem deveria ter essa finalidade isolada. A prestação jurisdicional produz um benefício público que não se esgota na utilidade de cada litigante: estabiliza direitos e dá força às regras comuns. Cobrança proporcional pode repartir melhor uma parte do custo e corrigir subsídios pouco justificáveis; financiamento tributário geral continuará indispensável. A pergunta distributiva é quanto cabe cobrar de quem demanda, quando dispensar ou modular o pagamento e como impedir que a seleção pelo preço substitua a seleção pelo mérito.
A mesma Justiça, tabelas que falam línguas diferentes
A mudança é federal em seu objeto, mas seus efeitos percorrem um sistema fragmentado. O TJDFT é um exemplo expressivo. Embora seja organizado e mantido pela União, julga causas da Justiça do Distrito Federal, com tabela própria; a lei nova da Justiça Federal de primeiro e segundo graus não substitui suas custas. O Projeto de Lei nº 4.003/2019 propõe reformá-las e, em 29 de setembro de 2026, aguardava parecer na Comissão de Constituição e Justiça da Câmara. Um recurso especial que saia de processo do TJDFT, contudo, encontrará a nova tabela do STJ a partir de janeiro.
A comparação das tabelas revela diferenças difíceis de explicar apenas pelo custo dos serviços. A tabela do TJDFT é apontada como a menor do país em levantamento recente; uma comparação documental indica inclusive que seu teto fica abaixo do piso de TJMT, TJMS e TJRJ em certos critérios. Esse cotejo deve preservar a espécie de cobrança e a metodologia de cada tabela: um ato isolado não representa o preço integral de um processo. Ainda assim, a ordem de grandeza põe em evidência um problema real. Uma parte pode pagar pouco para litigar no tribunal de origem e enfrentar um salto para recorrer ao STJ. Outra enfrenta custos elevados desde a entrada. Competência legislativa diversa permite diferenças; não fornece, sozinha, uma justificativa para qualquer diferença.
O CNJ já diagnosticou a falta de uniformidade de conceitos e critérios de custas entre tribunais. Uma reforma sistêmica não exige uma tabela idêntica em todo o país. Exige bases comparáveis: o que se inclui na cobrança, quais atos se remuneram, como se calcula o valor da causa, qual é a relação entre piso, teto e custo operacional, quem suporta gratuidade e qual contrapartida de serviço foi entregue. Custos de pessoal e funções judiciais têm componentes comuns, mas geografia, rede física, volume, complexidade e perfil social da demanda diferem. Sem medir ambos os lados, a discussão oscila entre a defesa automática da autonomia local e a ideia simplista de uniformizar preços. Caberia ao CNJ atualizar o mapa nacional com metodologia comum e tornar públicas as razões para desvios relevantes, oferecendo ao legislador evidência para uma coordenação respeitosa das competências.
O reajuste pode apontar uma tendência nacional?
A revisão federal não surgiu isoladamente. São Paulo alterou em 2023 sua lei de custas, com efeitos desde 2024; o TJDFT também encaminhou projeto de reforma, ainda em tramitação. A sequência sugere que outros tribunais podem examinar suas tabelas sob pressão por financiamento e modernização. Não há, contudo, uma série nacional que permita afirmar que todos os estados estejam seguindo o mesmo modelo ou elevando as custas no mesmo ritmo. A possibilidade de difusão reforça a urgência de uma metodologia comum: se cada reforma for feita sem observar as demais, uma tendência de atualização pode se tornar também uma tendência de aprofundamento das diferenças.
Menos recursos pode significar coisas muito diferentes
A mudança de preço chega ao STJ ao lado do filtro de relevância da questão federal. A Lei nº 15.484/2026 regulamentou a demonstração, em tópico específico, de que a questão ultrapassa o interesse subjetivo das partes, observadas as hipóteses de relevância presumida e a regra de transição para acórdãos publicados após sua vigência. O tribunal já tinha requisitos rigorosos de admissibilidade e limites ao reexame de fatos. Agora, o recorrente precisa elaborar melhor a dimensão institucional da questão e arcar com um preparo potencialmente maior. São filtros de naturezas distintas: pagar não torna relevante uma questão, e demonstrar relevância não reduz automaticamente o custo.
É plausível que caiam recursos de baixa chance, sobretudo os interpostos para ganhar tempo. Isso pode liberar capacidade para uniformização da lei federal. É igualmente plausível que aumentem pedidos de gratuidade ou que controvérsias legítimas deixem de chegar ao STJ por custo, especialmente quando o piso se aproxima do proveito econômico possível. O CPC permite concessão integral, parcial e limitada a atos. Pessoas jurídicas também podem obter o benefício mediante comprovação. Patrimônio imobilizado e liquidez para recolher a guia são problemas diferentes.
O julgamento da ADC 80 pelo STF, em 3 de setembro de 2026, acrescenta uma peça decisiva. Até que o Legislativo discipline a matéria, o tribunal estendeu a todo o Judiciário a presunção relativa de insuficiência para pessoas com renda mensal de até R$ 5 mil. Acima desse patamar, a gratuidade continua possível mediante demonstração da necessidade. A assistência pela Defensoria Pública também gera presunção; patrimônio ou renda familiar incompatíveis podem afastá-la, mediante exame do caso. O STF modulou a decisão para processos ajuizados a partir da publicação da ata do julgamento. A faixa de R$ 5 mil é, portanto, uma regra de prova e proteção, não um limite máximo do direito nem uma autorização irreversível a quem possua meios de pagar.
Esse parâmetro muda a análise do possível efeito das custas. Quem ganha R$ 5.100 pode não conseguir antecipar uma guia de milhares de reais, enquanto alguém abaixo de R$ 5 mil pode dispor de patrimônio e apoio econômico incompatíveis com a alegada insuficiência. O valor da causa, o custo das fases futuras e a disponibilidade efetiva de recursos importam. O aumento pode também elevar pedidos apresentados por quem tem capacidade de pagar e pretende apenas evitar a nova despesa. O juiz deve exigir as informações pertinentes, motivar a decisão e permitir contraditório e revisão diante de elementos concretos. O Tema 1.178 do STJ já afastava a recusa imediata fundada apenas em corte objetivo de renda; a orientação do STF agora fornece uma presunção nacional, sem dispensar a avaliação individual quando há sinais de capacidade ou quando a renda supera o patamar. Gratuidade parcial, parcelamento e limitação a atos permitem ajustar a proteção ao custo real. A interação entre a ADC 80, o CPC e as regras específicas da Lei nº 15.498/2026, sobretudo nas hipóteses de renda tributável, merece orientação administrativa clara antes da entrada em vigor da nova tabela.
Se o volume do STJ diminuir, será necessário perguntar quem deixou de recorrer e por quê. Redução de recursos protelatórios, acordos satisfatórios, impossibilidade financeira, desistência de uma boa tese e simples mudança de rota processual têm sentidos institucionais opostos. Séries de distribuição e admissibilidade, cruzadas com faixa de valor, espécie de parte, gratuidade e desfecho da origem, permitiriam separar hipóteses. Também será preciso controlar o efeito simultâneo do filtro de relevância: uma queda agregada de recursos não prova que a nova tabela causou o resultado.
O deslocamento do esforço para primeiro e segundo graus é uma consequência concreta. A prova nasce ali; a delimitação das questões federais, a fundamentação e a tentativa de acordo também. Para litigantes, investir na instrução e no julgamento ordinário se torna mais racional do que contar com uma correção tardia no STJ. Para os tribunais, a exigência cresce: restringir a revisão superior só melhora o sistema se a decisão ordinária for compreensível, tecnicamente sólida e capaz de encerrar o conflito. Um processo barrado por preço ou admissibilidade não equivale, por si, a um conflito resolvido.
O efeito sobre negociação, mediação e arbitragem
As novas custas podem mudar a comparação entre litigar e negociar. A hipótese mais promissora não é a migração automática para a arbitragem: a arbitragem cobra honorários de árbitros e administração, muitas vezes altos para causas pequenas, além de advocacia e prova técnica. O cálculo racional considera o percurso inteiro: custas por fases e recursos, honorários, perícia, sucumbência, prazo, risco de inadimplemento e utilidade da decisão. Uma câmara privada pode enfrentar concorrência especialmente difícil onde as custas judiciais são baixas, como no DF; a elevação em alguns segmentos pode tornar seu serviço relativamente mais atraente em disputas de maior valor. Em causas milionárias, inclusive contratuais e de infraestrutura, o teto do preparo no STJ faz a cobrança representar parcela menor do valor em discussão. Isso limita o alcance desse incentivo: o aumento das custas, isoladamente, não prova que a arbitragem passará a ser mais barata ou atraente.
Mediação e negociação estruturada têm campo ainda mais amplo. O preço crescente de prolongar a controvérsia pode criar incentivo para que as partes revejam o custo de insistir em posições rígidas. O CPC já determina que o Estado promova a solução consensual sempre que possível e que juízes, advogados, defensores e membros do Ministério Público a estimulem também no curso do processo. A Resolução CNJ nº 125/2010 fornece a estrutura de uma política nacional de tratamento adequado dos conflitos. Uma atualização de custas deveria caminhar junto com essa política: canais pré-processuais acessíveis, triagem para encaminhar cada caso ao método adequado, oportunidades reais de composição nas fases do processo, formação de negociadores e medição do cumprimento dos acordos. Não basta tornar a sentença mais cara e esperar que as partes descubram sozinhas um caminho melhor.
Essa coordenação abre espaço também para mediadores, câmaras e outros serviços privados demonstrarem qualidade, preço previsível e especialização. O Judiciário pode encaminhar e cooperar sem transformar o meio privado em etapa compulsória nem transferir sua responsabilidade de garantir acesso. Acordo só representa ganho se houver informação suficiente, poder de barganha razoavelmente equilibrado e cumprimento viável. Um custo judicial alto pode produzir composição eficiente ou pressionar a parte financeiramente fraca a aceitar menos do que lhe é devido. O indicador “houve acordo” precisa ser lido ao lado de satisfação, execução e recorrência do litígio.
E as causas criminais?
A tabela federal também muda no campo criminal: prevê R$ 600 por condenado em ações penais em geral, exigíveis ao final; R$ 550 para ação penal privada; e R$ 225 para revisão criminal, além de hipóteses específicas. No STJ, a resolução preserva a dispensa de custas em processos criminais, com ressalva para ação penal privada e sua revisão, e mantém isenções de habeas corpus e recursos em habeas corpus. Portanto, não se deve transportar o preço de 2% do recurso especial cível para toda atuação penal. A Constituição ainda presume a relevância da questão federal nas ações penais para o filtro do recurso especial. O enquadramento da classe e da isenção continua decisivo em cada caso.
Uma reforma necessária ainda precisa provar o que melhora
A revisão corrige um desequilíbrio concreto. O mesmo preparo de R$ 270,12 para recursos especiais de valores muito diferentes distribuía mal o custo de acionar o STJ e podia tornar barato prolongar um processo sem perspectiva séria. Cobrar de modo mais sensível ao valor e aplicar recursos em modernização são escolhas defensáveis. Elas trazem, porém, problemas próprios: o piso pesa nas causas menores, o teto reduz a contribuição relativa das maiores e as faixas da Justiça Federal produzem degraus. A reforma deve ser julgada por seus efeitos sobre pessoas e litígios, além da receita que produzir.
São Paulo já reviu suas custas, o Distrito Federal discute fazê-lo e a lei federal pode estimular outras revisões. Essa possível tendência torna ainda mais urgente uma orientação nacional sobre critérios de cálculo e transparência, sem impor uma tabela idêntica a todos. O CNJ pode comparar custos operacionais, perfil da demanda, pisos, tetos e acesso em cada tribunal, oferecendo base para que o legislador enfrente diferenças extremas. Ao mesmo tempo, o filtro de relevância e o maior custo de chegar ao STJ exigem decisões melhores em primeiro e segundo graus; o tratamento distinto das causas criminais impede que a lógica cível seja aplicada indiscriminadamente.
A política de gratuidade precisa acompanhar o novo preço e a orientação da ADC 80. A presunção relativa até R$ 5 mil dá segurança à pessoa de baixa renda; a demonstração individual acima desse valor evita transformar a linha em exclusão automática. Indícios concretos de patrimônio ou renda familiar incompatíveis justificam exame rigoroso, pois dispensar indiscriminadamente quem pode pagar transfere o custo à coletividade. Recusar quem necessita converte a tabela em barreira de acesso. O acompanhamento de pedidos, deferimentos, impugnações e revisões permitirá avaliar se a nova cobrança ampliou a proteção legítima, estimulou pedidos oportunistas ou afastou litigantes sem recursos.
A outra resposta deve ser construída antes e durante o processo. A elevação das custas acrescenta uma razão econômica para negociar, mas esse incentivo só produz bons resultados se tribunais, advocacia, poder público e prestadores privados oferecerem procedimentos confiáveis de conciliação, mediação e prevenção de disputas. O êxito da reforma será demonstrado se diminuir recursos meramente protelatórios, qualificar as decisões ordinárias, assegurar gratuidade a quem precisa e permitir acordos livres, cumpridos e úteis. Arrecadação maior e acervo menor, sozinhos, não bastam. Custas e consensualidade devem integrar uma mesma política: desencorajar o abuso, financiar uma Justiça melhor e preservar para cada conflito uma via efetiva de solução.
Referências consultadas
- Lei nº 15.498/2026 — nova disciplina de custas e anexos da Justiça Federal
- STJ — resolução e critérios de cobrança aprovados em 25/9/2026
- Lei nº 11.636/2007 — art. 6º, preparo de recursos de autor, réu e litisconsortes
- Lei nº 9.289/1996 — art. 14, recolhimento das custas na Justiça Federal
- Lei nº 15.484/2026 — relevância da questão federal no recurso especial
- CNJ — Justiça em Números 2026, dados de 2025
- Câmara dos Deputados — tramitação do PL 4.003/2019, custas do TJDFT
- CNJ — diagnóstico das custas processuais dos tribunais
- TJDFT — tabelas e serviços de custas
- STF — ADC 80, critérios para gratuidade de justiça
- STJ — Tema 1.178, critérios de exame da gratuidade
- CPC — arts. 3º, 98 e 99; Resolução CNJ nº 125/2010
- Imagem de referência: Gustavo Lima/STJ, fotografia da sede (CC BY 2.0; ilustração adaptada com IA)