O Supremo Tribunal Federal (STF) definiu que a multa aplicada à empresa que distribui bonificações ou participação nos lucros enquanto mantém dívida tributária federal depende de três condições cumulativas. O Plenário concluiu o julgamento da Ação Direta de Inconstitucionalidade (ADI) 5.161 em 30 de setembro; o resultado foi divulgado pelo tribunal nesta sexta-feira, 2 de outubro.
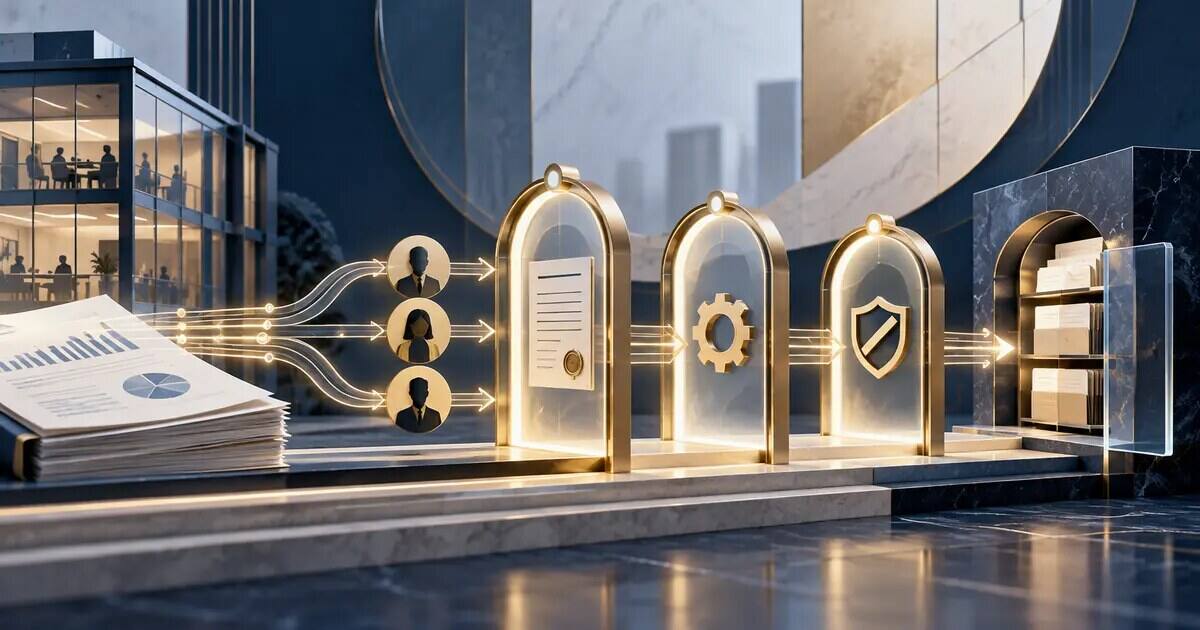
A penalidade somente poderá incidir quando o crédito estiver definitivamente constituído e inscrito em dívida ativa da União, sua exigibilidade não estiver suspensa e o débito não estiver garantido. Se faltar qualquer um desses requisitos, a distribuição de lucros não basta, sozinha, para autorizar a multa prevista nas normas examinadas.
O que muda na aplicação da penalidade
A decisão preservou a constitucionalidade do artigo 32 da Lei 4.357/1964 e do artigo 52 da Lei 8.212/1991, mas lhes deu interpretação conforme a Constituição. Na prática, a administração tributária deverá demonstrar a presença conjunta dos três critérios antes de sancionar a pessoa jurídica. O STF também afastou a possibilidade de usar apenas o registro contábil de contribuições ainda não recolhidas como fundamento automático para a multa.
A exigibilidade pode estar suspensa, por exemplo, nas hipóteses previstas no artigo 151 do Código Tributário Nacional, como parcelamento, depósito integral, medida liminar ou tutela judicial. A garantia, por sua vez, pode assumir as modalidades admitidas pelo artigo 9º da Lei de Execução Fiscal. O julgamento não extingue a dívida nem autoriza a distribuição irrestrita de lucros: delimita quando a sanção adicional pode ser aplicada.
Prevaleceu a corrente aberta pelo ministro Cristiano Zanin. Alexandre de Moraes e Luiz Fux ajustaram seus votos para acompanhá-la. O relator original, Luís Roberto Barroso, já aposentado, e Nunes Marques adotavam critério diferente para afastar a multa; Cármen Lúcia e Flávio Dino votaram pela validade integral das normas. Zanin foi designado redator do acórdão.
A ação foi proposta pelo Conselho Federal da Ordem dos Advogados do Brasil (OAB), que sustentava, entre outros argumentos, que a restrição funcionaria como sanção política para cobrança de tributos. A solução do STF manteve a possibilidade de punição, mas vinculou sua incidência a uma dívida formalizada, atualmente cobrável e sem garantia.
Empresas e administrações tributárias deverão agora confrontar autuações e procedimentos em curso com os três requisitos fixados. O alcance sobre casos anteriores e as questões operacionais de aplicação dependerão da publicação do acórdão e da análise de cada situação concreta.
Referências consultadas
- STF — critérios para multa a empresas com dívida tributária, 2/10/2026
- Lei 4.357/1964 — artigo 32
- Código Tributário Nacional — hipóteses de suspensão da exigibilidade
- Lei de Execução Fiscal — modalidades de garantia